Sur un chantier facturé en plusieurs étapes, le montant de la nouvelle facture ne correspond pas forcément au pourcentage d’avancement multiplié par le devis. Il faut d’abord calculer le cumul qui devrait avoir été facturé, puis retrancher les acomptes et situations déjà émis. C’est ce rapprochement qui évite de compter deux fois une partie des travaux.
La méthode ci-dessous porte sur le calcul des factures de situation, avec un exemple pédagogique de chantier de 20 000 € et un acompte de 4 000 €. Elle ne détermine ni le taux de TVA applicable ni les règles particulières de votre contrat. Pour ces points, vérifiez la situation et les règles en vigueur à la date de facturation.
1. Séparer l’avancement du montant à facturer
Une facture d’acompte suit un versement anticipé. Une facture de situation correspond à une étape des travaux et permet de demander le règlement des travaux réalisés jusque-là. Ces documents ne se calculent pas en additionnant simplement les pourcentages successifs : à chaque étape, il faut comparer le cumul théorique avec ce qui a déjà été facturé.
La formule de suivi est la suivante : montant de la nouvelle situation = montant total retenu × avancement cumulé − total des factures déjà émises à imputer. Pour que le calcul soit cohérent, gardez la même base de montant et le même périmètre de travaux d’une étape à l’autre. Le contrat ou le devis doit guider la manière de mesurer l’avancement.
2. Reprendre l’exemple avec un acompte
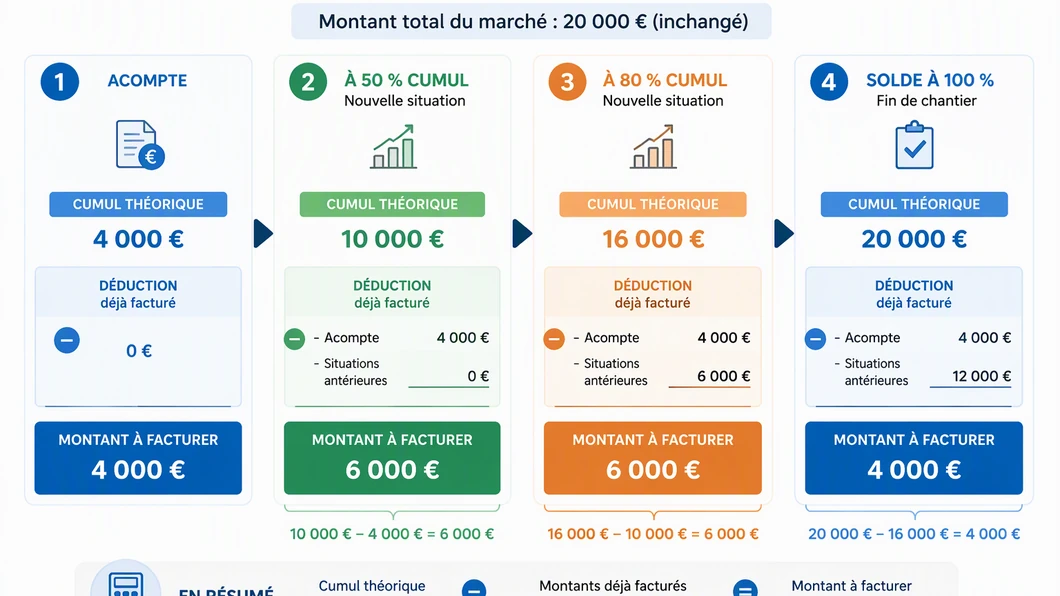
Dans l’exemple publié par Dougs sur la facturation dans le BTP, le chantier est chiffré à 20 000 € et un acompte de 4 000 € a été facturé avant le démarrage. À 50 % d’avancement, le cumul à facturer atteint 10 000 € : après déduction de l’acompte, la première situation est donc de 6 000 €. À 80 %, le cumul atteint 16 000 € ; comme 10 000 € ont déjà été facturés, la deuxième situation est encore de 6 000 €.
| Étape | Avancement cumulé | Cumul théorique facturé | Déjà facturé avant l’étape | Nouvelle facture |
|---|---|---|---|---|
| Acompte avant travaux | — | — | 0 € | 4 000 € |
| Première situation | 50 % | 10 000 € | 4 000 € | 6 000 € |
| Deuxième situation | 80 % | 16 000 € | 10 000 € | 6 000 € |
| Solde, si le chantier est achevé à 100 % | 100 % | 20 000 € | 16 000 € | 4 000 € |
Le dernier montant de 4 000 € est le résultat du calcul dans cet exemple, en supposant que le total reste à 20 000 € et qu’aucune autre somme ou retenue ne modifie le règlement final. Si le périmètre, le prix ou les conditions prévues changent, reprenez le calcul avec les montants réellement applicables.
3. Tenir un tableau de suivi entre deux situations
Après chaque émission, reportez les montants dans un tableau unique. La colonne « déjà facturé » doit reprendre le cumul des factures antérieures à imputer, et pas seulement la dernière situation. Cela rend visible l’écart entre l’avancement du chantier et ce qui a déjà été demandé au client.
- Référence du devis ou du marché et, si utile au suivi, adresse du chantier et lot concerné.
- Montant total retenu pour le calcul et éventuelles modifications à traiter séparément.
- Date de l’étape, avancement cumulé et cumul théorique correspondant.
- Numéro et montant de chaque acompte ou situation déjà émis.
- Calcul de la nouvelle facture et cumul facturé après son émission.
- À la fin des travaux, montant total, sommes déjà facturées et solde restant à régler.
Un guide pratique de Dougs cite notamment la référence du devis ou du marché, le lot, le numéro de situation, le pourcentage d’avancement et les acomptes ou situations déjà facturés parmi les informations utiles au suivi du chantier. Ces repères aident à relier le calcul à l’opération concernée ; vérifiez séparément les mentions requises pour votre facture et votre situation.
4. Contrôler le calcul avant l’émission
- Vérifiez que le montant total utilisé correspond au périmètre concerné et aux conditions convenues.
- Notez l’avancement cumulé, et non le seul pourcentage ajouté depuis la dernière facture.
- Calculez le cumul théorique en appliquant cet avancement au montant total retenu.
- Rassemblez les acomptes et situations déjà émis à prendre en compte, puis additionnez-les.
- Soustrayez ce total du cumul théorique pour obtenir le montant de la nouvelle situation.
- Après émission, mettez à jour le tableau ; à l’achèvement, rapprochez le total du chantier et les sommes déjà facturées pour établir le solde.
Dans l’exemple, appliquer 80 % directement au devis donnerait 16 000 €. Ce montant représente le cumul à atteindre, pas la deuxième facture : les 4 000 € d’acompte et les 6 000 € de la première situation ont déjà été émis. La nouvelle situation est donc de 6 000 €, et non de 16 000 €.
5. Préparer le solde et garder une trace lisible
À la fin du chantier, repartez du montant total à facturer et déduisez les acomptes et situations déjà émis. Le client doit pouvoir distinguer les sommes antérieures du solde demandé. Si vous établissez plusieurs documents au fil des travaux, conservez ensemble le devis ou le marché, le suivi d’avancement et les factures concernées afin de pouvoir expliquer le rapprochement.
Cette méthode de calcul ne remplace pas la vérification des conditions du chantier, de la TVA, des mentions applicables ou des éventuelles retenues. En 2026, les règles fiscales et de facturation peuvent dépendre de votre situation : faites confirmer les points incertains par un professionnel compétent.
Si vous envisagez de modifier le calendrier des demandes de paiement, vous pouvez aussi examiner le rythme de facturation de votre SASU en fonction des étapes convenues et de votre suivi de trésorerie.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.