Fiscalité & clôture
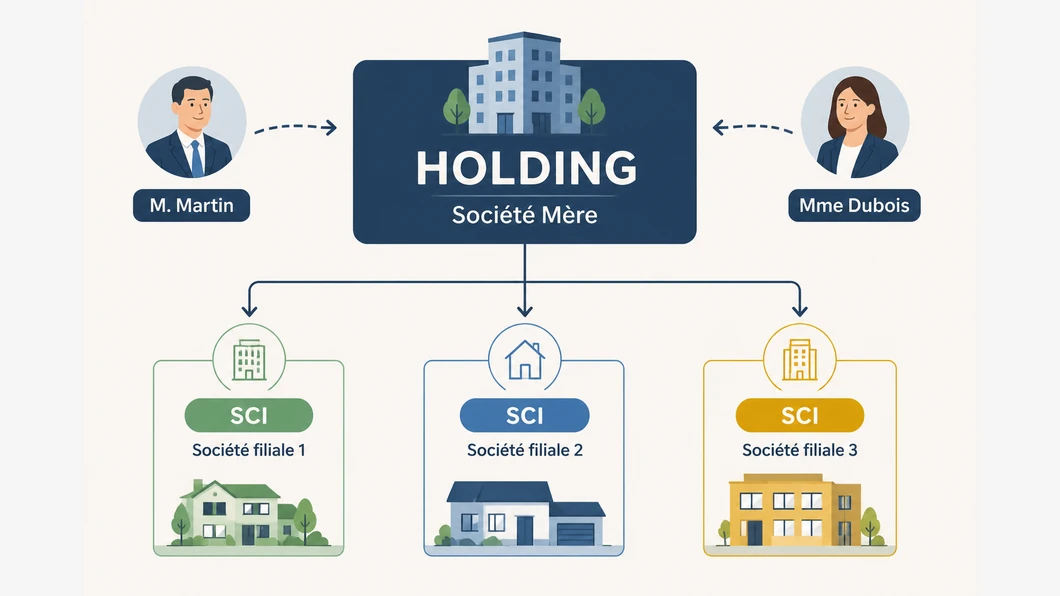
Flux mère-filiale : distinguer la nature de l’opération avant de la comptabiliser
Prestation, apport en capital, avance ou dividende : identifiez la nature du flux et son traitement dans chacune des deux sociétés avant de rapprocher le virement et ses justificatifs.