Quand la TVA déductible inscrite dans les achats dépasse la TVA collectée sur les ventes d’une période, un crédit peut apparaître. Pour le président d’une SASU, la décision pratique n’est pas seulement de constater un solde : il faut vérifier que les opérations concernées sont correctement rattachées, que les justificatifs sont disponibles et que le traitement envisagé correspond à la situation de la société.
Cette méthode porte sur le contrôle et le suivi d’un crédit, pas sur les conditions détaillées d’éligibilité ni sur une procédure de remboursement valable pour toutes les entreprises. Elles dépendent notamment du régime et des règles applicables. Millésime de rédaction : 2026. Les formalités et règles en vigueur sont à confirmer auprès des sources officielles et, selon le dossier, avec un professionnel avant toute déclaration ou demande.
Commencer par qualifier le solde
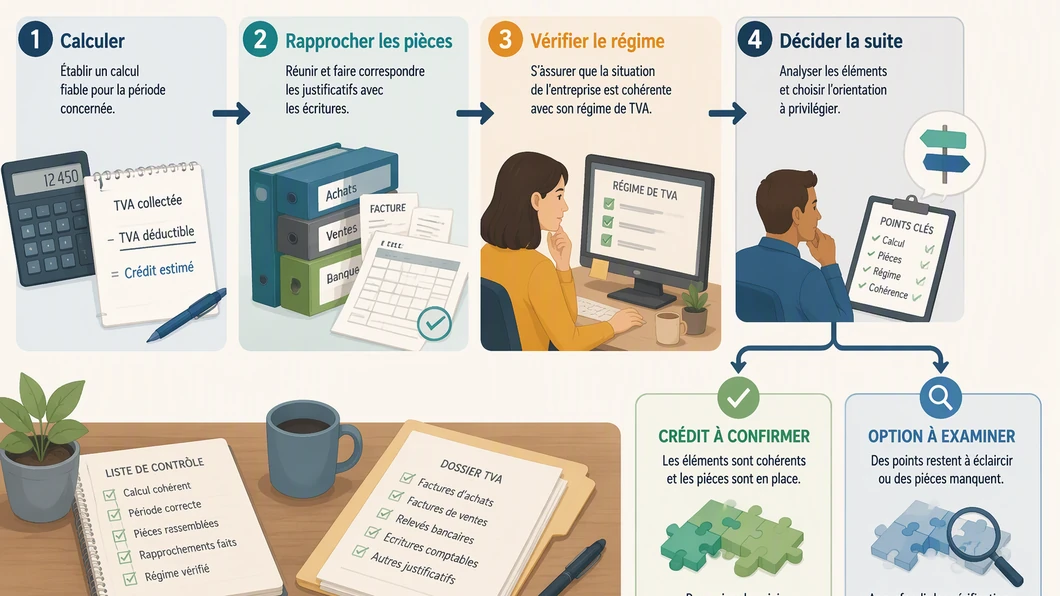
Un crédit de TVA est un résultat de calcul à expliquer, pas une somme à considérer d’emblée comme disponible sur le compte bancaire. Il peut venir d’achats importants, d’un décalage entre achats et ventes ou d’une opération à examiner. Ces pistes servent à orienter le contrôle : elles ne prouvent ni que la déduction est admise, ni qu’un remboursement sera accordé.
Avant de choisir entre conserver le crédit pour une utilisation ultérieure ou demander son remboursement, si cette option est ouverte dans votre cas, distinguez trois éléments : le montant calculé, les pièces qui le justifient et le traitement possible selon le régime de la SASU. Un écart entre ces éléments appelle une vérification, pas une décision précipitée.
Comparer les suites possibles
| Situation | Contrôle à faire | Suite à envisager |
|---|---|---|
| Le calcul paraît cohérent et les pièces sont rapprochées | Confirmer la période, les montants et le régime de la société | Examiner avec le cabinet si le crédit peut être conservé ou si une demande de remboursement est possible |
| Une facture ou une opération reste à expliquer | Retrouver la pièce, vérifier son rattachement et isoler l’écart | Faire clarifier ou corriger le dossier avant de retenir un montant définitif |
| Le crédit varie fortement d’une période à l’autre | Comparer les opérations à l’origine de la variation et les périodes concernées | Documenter l’explication et vérifier le traitement déclaratif adapté |
Les démarches et possibilités ne sont pas identiques dans toutes les situations. Le tableau sert à organiser les questions à poser ; il ne remplace pas la vérification des règles applicables à la SASU.
Refaire le calcul avec des hypothèses visibles
Exemple pédagogique fictif, sans taux réglementaire : pour une période donnée, supposons 200 € de TVA collectée et 260 € de TVA déductible que la société estime pouvoir retenir. La différence est de 200 € − 260 € = −60 €, soit un crédit théorique de 60 €. Ce résultat dépend entièrement de l’hypothèse que les 260 € sont correctement justifiés, rattachés à la période et déductibles dans la situation considérée. Si l’une de ces conditions doit être vérifiée, le montant ne doit pas être traité comme confirmé.
Pour rendre le calcul reproductible, notez séparément la période, le total de TVA collectée, le total de TVA déductible retenu, les pièces qui composent ce dernier montant et les éventuels éléments en attente. Comparez ensuite votre total au document déclaratif préparé ou transmis. En cas d’écart, consignez son origine et la personne chargée de le résoudre.
Préparer un dossier de contrôle court
- La période concernée et le régime de TVA indiqué dans les documents de la société.
- Le détail du calcul, avec les montants collectés et déduits présentés séparément.
- Les factures et justificatifs correspondant aux montants retenus, ainsi que les avoirs ou corrections utiles.
- La déclaration ou le relevé utilisé pour établir le solde, avec sa date et son état de traitement.
- Une liste des opérations qui restent à confirmer, plutôt qu’un total provisoire présenté comme définitif.
- La question à trancher : conserver le crédit, examiner une demande de remboursement ou corriger le dossier avant d’agir.
Cette liste facilite le rapprochement avec les pièces, sans garantir qu’un justificatif suffise à rendre une TVA déductible. Si une dépense, une facture ou la période d’affectation soulève un doute, laissez l’élément identifié comme à vérifier et demandez une validation adaptée.
Suivre la décision jusqu’à sa clôture
Ajoutez le crédit dans un tableau de suivi distinct du solde bancaire. Indiquez le montant déclaré ou estimé, la période, l’état des justificatifs, la décision prise, la date de vérification et la prochaine action. Tant qu’une demande n’a pas abouti ou qu’un montant reste à confirmer, ne le confondez pas avec une rentrée certaine.
Pour inscrire la TVA dans une prévision de trésorerie, vous pouvez aussi consulter la méthode de suivi de la TVA dans le calendrier de trésorerie d’une SASU.
Si le sujet est plutôt la fréquence des déclarations ou la comparaison entre régimes, le comparatif des rythmes de TVA et de leur effet sur la trésorerie traite cette décision sous un autre angle. Dans les deux cas, faites confirmer les règles et conséquences propres à votre entreprise avant de modifier son traitement.
Le bon point de départ est un calcul explicable, relié à des pièces et à une période précise. Si le solde est incertain, mieux vaut documenter l’écart et le faire examiner que transformer une estimation en remboursement attendu.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.