Quand un président de SASU décide de se rémunérer, deux flux se croisent vite : les factures envoyées aux clients, et la facture reçue pour produire le bulletin de paie. Le premier alimente la trésorerie. Le second conditionne le calendrier social. Les confondre revient à mélanger un outil commercial avec une mission sociale.
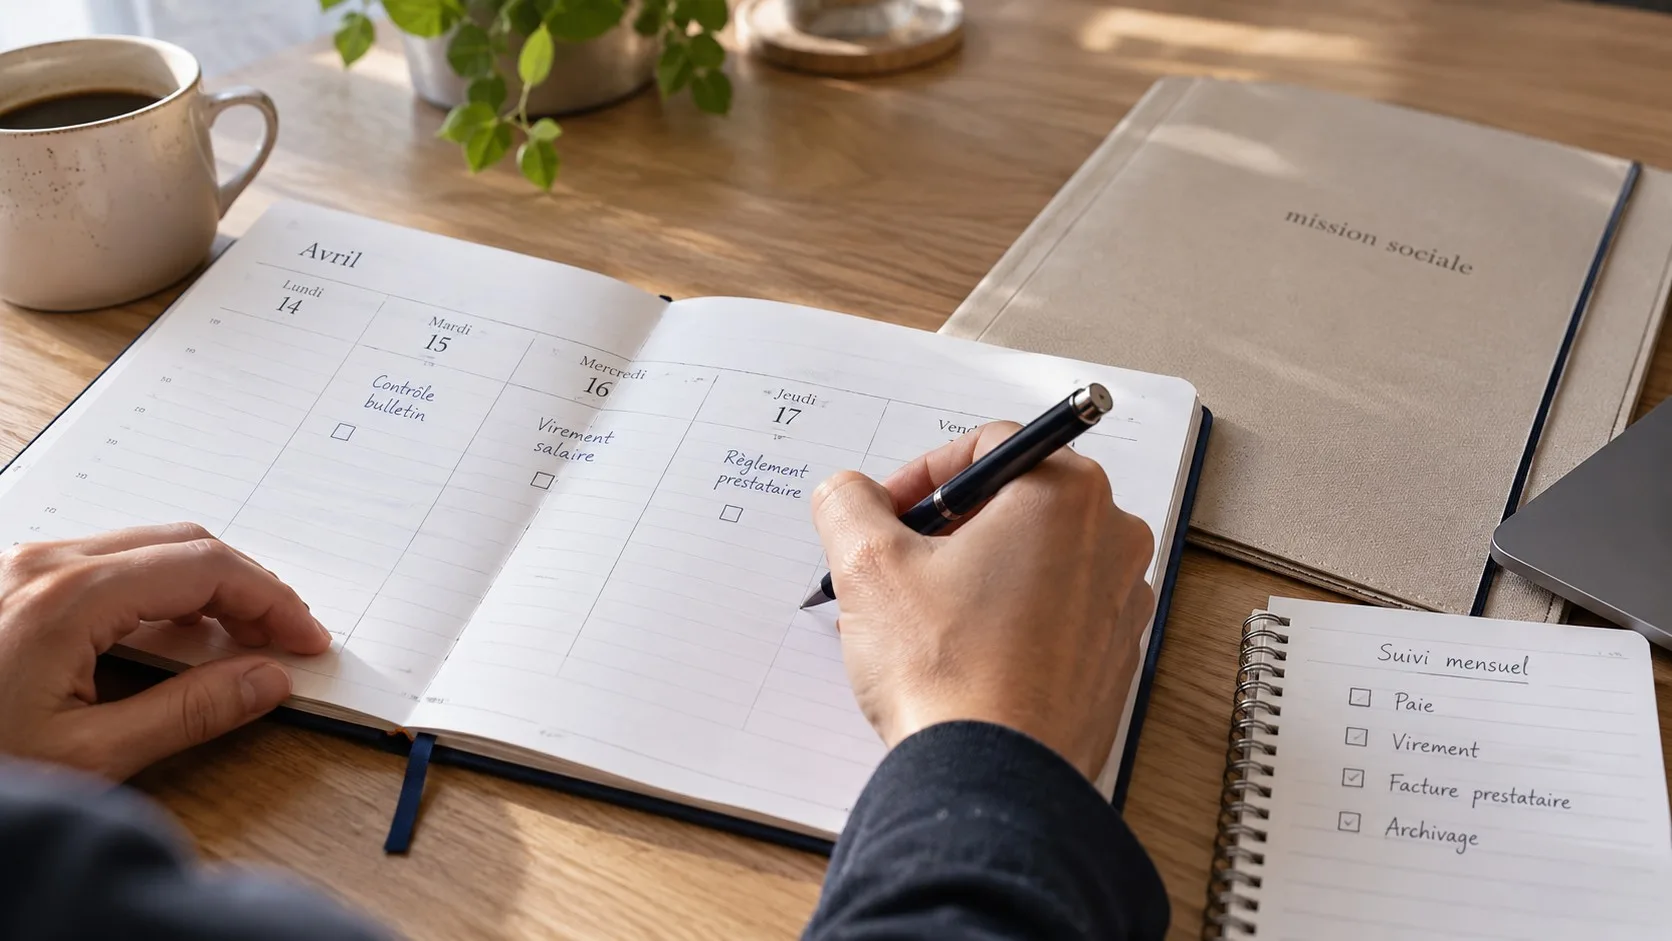
Selon l’Urssaf, le président rémunéré relève du régime des assimilés-salariés. Dès le premier salaire, une déclaration sociale nominative (DSN) doit être effectuée chaque mois, y compris les mois sans rémunération ultérieure. Sans salaire, aucune déclaration ni cotisation n’est due au titre du mandat.
Le choix du circuit de paie ne change pas ces principes : il change qui produit les documents, qui vous facture, et comment vous reliez cela à votre outil de facturation.
Trois circuits à comparer avant de signer
Le premier circuit confie la mission sociale au cabinet comptable déjà en place. Vous transmettez les variables, le cabinet édite le bulletin et la DSN, puis vous adresse une facture de prestations, souvent distincte de la mission comptable. Ce modèle limite le nombre d’interlocuteurs, à condition de cadrer clairement ce qui est inclus chaque mois.
Le deuxième circuit repose sur un logiciel de paie dédié. La SASU souscrit un abonnement, paramètre le dossier, génère le bulletin et télétransmet la DSN. La « facture » devient alors un abonnement récurrent, parfois complété d’options. Ce choix convient surtout si le président accepte de garder la main sur le calendrier et les contrôles.
Le troisième circuit sépare volontairement le prestataire paie du cabinet et de l’outil de facturation clients. Un acteur social produit le bulletin ; le cabinet lit les pièces ; l’outil de facturation continue d’émettre les factures clients. Plus de partenaires, mais une séparation nette entre vente, tenue et social — utile quand les rythmes ne coïncident pas.
- Cabinet : une facture de mission sociale, un interlocuteur unique, dépendance au délai du cabinet.
- Logiciel de paie : un abonnement, plus d’autonomie, responsabilité plus forte sur le paramétrage et la clôture mensuelle.
- Prestataire paie séparé : une facture distincte, un export à transmettre au cabinet, plus de coordination à organiser.
Matrice de décision : ce que chaque facture engage
Pour trancher, comparez non pas le prix affiché isolément, mais ce que la facture couvre réellement. Demandez si le paramétrage initial, la DSN, le prélèvement à la source, les régularisations et les questions ponctuelles sont inclus. Une offre « au bulletin » et un forfait mensuel ne racontent pas la même charge de travail pour le président.
- Pièces produites : bulletin, DSN, éventuel récapitulatif de cotisations, facture du prestataire.
- Canal de validation : validation écrite avant virement du net et avant paiement des cotisations.
- Lien avec la facturation clients : l’outil de devis et de factures reste-t-il indépendant, ou un même éditeur tente-t-il de tout regrouper ?
- Transmission au cabinet : export automatique, dépôt manuel, ou reprise complète par le cabinet.
- Continuité : qui reprend le dossier si le président est indisponible une semaine d’échéance ?
Sur le volet commercial, gardez séparés le circuit client et le circuit social. Un outil de facturation bien cadré au démarrage n’a pas à produire le bulletin. Inversement, un logiciel de paie n’a pas à remplacer votre suivi d’encaissements. La confusion commence souvent quand un même abonnement promet « facturation + paie + compta » sans préciser qui valide quoi.
Chronologie d’un mois type avec une paie active
Voici une chronologie opérationnelle, à adapter à votre date limite interne et aux délais annoncés par votre partenaire. Les montants ci-dessous sont un scénario explicitement hypothétique, pas des taux officiels.
- Jours 1 à 3 : figer la rémunération du mois (montant brut ou net cible) et noter toute variable (prime, absence, changement d’IBAN).
- Jours 4 à 7 : transmettre le tableau de variables au cabinet, au logiciel ou au prestataire ; joindre la décision écrite si le montant change.
- Jours 8 à 12 : recevoir le projet de bulletin, le contrôler, puis valider ; recevoir aussi la facture de mission sociale ou le prélèvement d’abonnement.
- Après validation : lancer le virement du net, classer bulletin et facture partenaire, anticiper le paiement des cotisations liées à la DSN.
- Avant l’échéance déclarative : vérifier que la DSN est partie et que le prévisionnel de trésorerie intègre net, cotisations et facture du prestataire.
- Fin de mois : rapprocher la banque (virement net, prélèvement cotisations, règlement de la facture paie) et préparer le dossier pour le cabinet si la paie est externalisée hors mission comptable.
Cas pédagogique fictif : une SASU de conseil facture 6 200 € HT de missions dans le mois et prévoit un net président de 2 400 €. Elle reçoit une facture de mission sociale de 45 € HT. Ces chiffres servent uniquement à visualiser trois décaissements distincts — net, cotisations, prestation paie — à placer dans le même journal de suivi, sans les fondre dans le chiffre d’affaires encaissé.
Pour estimer le coût social d’une rémunération, privilégiez une source primaire actualisée, comme le simulateur de revenus pour dirigeant de SASU proposé par Mon-entreprise / Urssaf, plutôt qu’un barème commercial. Les résultats restent indicatifs et doivent être relus avec votre cabinet.
Liste de pièces à exiger avant de choisir
Avant de basculer d’un circuit à un autre, constituez un dossier court. Il évite de découvrir trop tard qu’une facture ne couvre pas la DSN, ou qu’aucun export n’est prévu pour le cabinet.
- Devis ou lettre de mission précisant le périmètre social mois par mois.
- Calendrier de collecte des variables et date limite de validation du bulletin.
- Modèle de facture ou d’abonnement (intitulés, périodicité, options hors forfait).
- Modalités d’accès aux bulletins et archives (durée, format, responsable).
- Procédure de transmission vers l’expert-comptable et vers la banque.
- Contact de secours pour une échéance bloquée.
Cette liste complète, sans la remplacer, la méthode déjà utile pour préparer les échanges de paie avec le cabinet et celle qui structure les échanges mensuels avec l’expert-comptable. Ici, l’enjeu est plus amont : décider qui vous facture la production du bulletin, puis brancher ce choix sur votre facturation clients sans créer un troisième silo de preuves.
Ce que la décision doit produire
À l’issue du comparatif, vous devez pouvoir écrire en une page : le producteur de la paie, le destinataire de la facture de mission ou d’abonnement, la date limite interne, le dossier d’archivage, et le lien avec l’outil qui émet vos factures clients. Si l’un de ces cinq points reste flou, le circuit n’est pas prêt.
Le bon choix n’est pas celui qui promet le moins d’effort le premier mois. C’est celui qui laisse une trace lisible quand la trésorerie se tend, quand un bulletin arrive en retard, ou quand le cabinet demande le rapprochement entre rémunération, DSN et facture du prestataire. Documentez la décision, datez-la, et faites-la relire avant de modifier une lettre de mission ou un abonnement.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.