Pour apprécier le risque d’abus de droit fiscal en SASU, ne vous arrêtez pas à l’économie d’impôt obtenue : la question est aussi de savoir si l’opération est réelle et quels motifs la justifient. Les articles L. 64 et L. 64 A du Livre des procédures fiscales (LPF) n’emploient pas le même critère. Si l’administration envisage une rectification, les délais de réponse rendent également nécessaire un suivi précis des courriers.
Les repères ci-dessous reprennent la synthèse d’Indy consacrée à l’abus de droit fiscal. Millésime de rédaction : 2026. La date de publication de cette synthèse n’étant pas indiquée, faites confirmer les textes et délais applicables à votre situation avant d’agir. Cet article ne remplace pas l’examen du dossier par un professionnel.
Le critère à examiner : opération fictive, motif exclusif ou motif principal
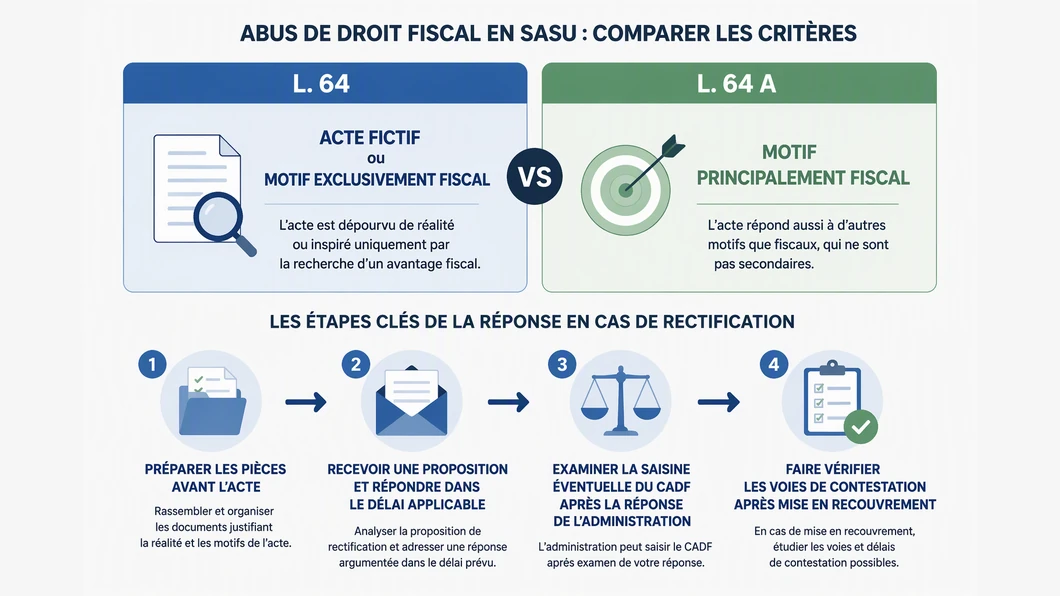
Dans sa présentation, l’article L. 64 du LPF vise les actes fictifs ou ceux qui appliquent un texte contre l’objectif poursuivi, avec un motif exclusivement fiscal ; l’article L. 64 A retient un motif principalement fiscal. Pour un acte réel, la distinction entre « exclusivement » et « principalement » compte donc : un autre motif peut être invoqué, mais il ne suffit pas à lui seul à écarter le second critère.
| Point de comparaison | Article L. 64 du LPF | Article L. 64 A du LPF |
|---|---|---|
| Situation décrite | Acte fictif, ou application littérale d’un texte contraire à l’objectif poursuivi. | Acte dont le motif est principalement fiscal. |
| Question à documenter | L’acte correspond-il à la réalité ? Si l’opération est réelle, quel motif autre que fiscal peut l’expliquer ? | Quel était le motif principal de l’opération, au vu de son contexte et de ses effets ? |
| Conséquences présentées dans la synthèse | Rappel d’impôt et majoration indiquée à 80 %, ramenée à 40 % dans certaines circonstances liées à l’initiative ou au bénéfice principal. | Pas de majoration automatique au titre de L. 64 A selon la synthèse ; une majoration pour manquement délibéré peut être envisagée si elle est justifiée. |
Ce tableau ne permet pas de qualifier seul une opération. Une économie d’impôt n’établit pas à elle seule un abus : la source distingue l’optimisation, qui utilise une possibilité légale sans détourner son objectif, de l’opération fictive ou artificielle. La qualification dépend des actes, de leur exécution et des circonstances. Les conséquences financières doivent être vérifiées au regard des textes applicables au dossier.
Avant de réaliser l’opération, constituer une trace utile
Une justification rédigée après le début d’un contrôle risque de moins bien restituer ce qui a réellement motivé la décision. Pour une opération envisagée par la SASU, rassemblez plutôt, au moment où vous préparez le projet :
- les actes prévus et les parties concernées ;
- le calendrier des décisions et de leur exécution ;
- les éléments qui expliquent l’objectif économique, familial ou patrimonial invoqué ;
- les documents qui permettent de vérifier que l’opération a bien été réalisée comme prévu ;
- les textes fiscaux concernés et les questions à faire examiner.
Cette liste sert à rendre le raisonnement vérifiable ; elle ne prouve pas, à elle seule, qu’une opération est justifiée. La synthèse indique qu’un rescrit « abus de droit » peut être demandé avant la signature des actes. Elle précise que le projet doit être présenté de façon complète et exacte et que l’opération réalisée doit correspondre au projet présenté.
Elle rapporte aussi une protection en cas d’absence de réponse sous six mois, sous ces conditions. Faites confirmer la procédure et ses effets avant de vous y fier.
Exemple hypothétique : une SASU envisage d’interposer une société dans une opération. Le dirigeant consigne avant décision le rôle attendu de cette société, les actes à réaliser et les raisons opérationnelles avancées. Si l’administration questionne ensuite l’opération, ces pièces permettent d’examiner les motifs et la réalité de l’exécution ; elles ne garantissent pas l’issue d’un contrôle.
Si une proposition de rectification arrive, suivre les échéances dans l’ordre
La chronologie évite de confondre la réponse à l’administration, la demande d’avis du Comité de l’abus de droit fiscal (CADF) et une contestation ultérieure. Selon la synthèse citée, une proposition de rectification motivée ouvre en principe un délai de 30 jours pour répondre ; une prolongation de 30 jours peut être demandée dans les délais.
Après la réponse de l’administration aux observations, la demande de saisine du CADF peut être formulée dans les 30 jours. Ces délais doivent être vérifiés sur le courrier reçu et au regard de la procédure concernée.
À réception : notez la date, conservez l’enveloppe et identifiez les actes et motifs contestés dans la proposition.
Avant l’échéance de réponse : rapprochez chaque argument des pièces, de la chronologie et des motifs de l’opération ; demandez une relecture professionnelle si la qualification est discutée.
Après la réponse de l’administration : si le désaccord persiste, vérifiez rapidement les conditions et le délai de saisine du CADF. Son avis est consultatif selon la synthèse et ne met pas nécessairement fin au litige.
Après la mise en recouvrement : faites examiner les voies de contestation et leurs délais. La synthèse décrit une réclamation contentieuse, puis la possibilité de saisir le tribunal compétent dans certaines circonstances.
Pour préparer la réponse, tenez un tableau de suivi simple : date du courrier, délai indiqué, point contesté, pièce correspondante, action à effectuer et personne chargée de la relecture. L’objectif est de ne laisser aucun argument sans pièce associée et aucune échéance sans responsable.
Le dossier à transmettre pour une relecture
- La proposition de rectification et les courriers reçus, avec leurs dates de réception.
- Les actes concernés et les preuves de leur exécution réelle.
- Une chronologie des décisions, paiements et événements liés à l’opération.
- Les documents contemporains qui éclairent les motifs avancés, sans écarter les éléments qui pourraient les nuancer.
- Un relevé des délais déjà échus ou à venir et des questions précises à trancher.
Un désaccord sur la qualification fiscale exige une analyse des faits et des textes applicables, pas seulement un classement comptable. Pour organiser les pièces et les points discutés, vous pouvez aussi consulter notre méthode pour préparer une contestation de redressement en SASU. Faites relire les conséquences juridiques et fiscales par un professionnel avant d’adresser une réponse engageant la société.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.