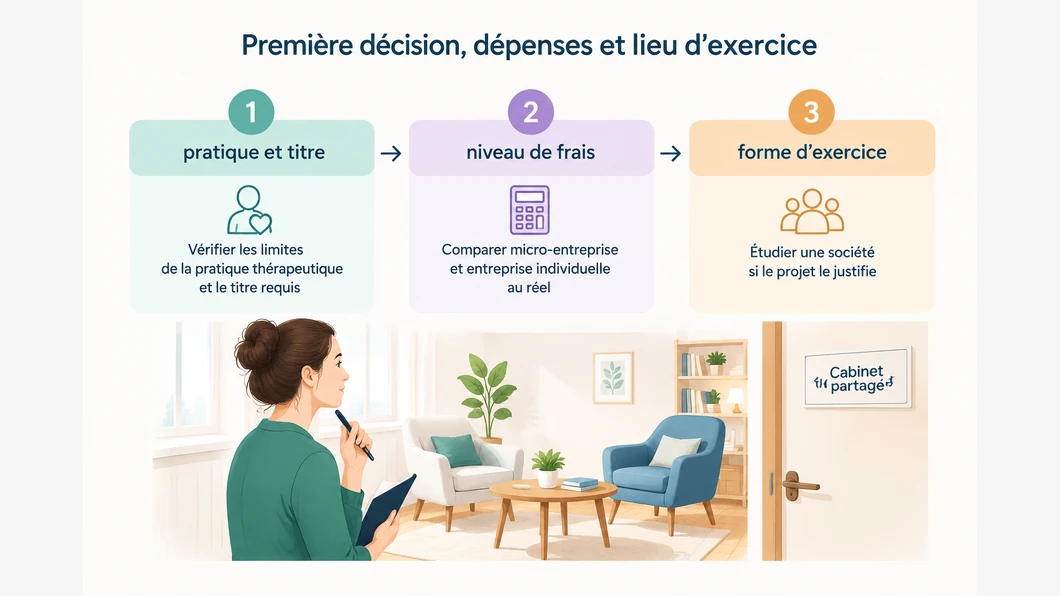
Avant de signer pour un cabinet, répondez à trois questions dans cet ordre : quel accompagnement allez-vous proposer, quelles dépenses devrez-vous engager et votre projet justifie-t-il une société ? Cette séquence évite de confondre le titre utilisé avec le statut de l’entreprise.
Les repères sur les professions et les formes d’exercice ci-dessous sont rapportés par le guide d’Indy consacré au démarrage d’une activité de thérapeute ; les règles fiscales et sociales doivent être vérifiées pour votre spécialité avant l’immatriculation.
Première décision : votre pratique relève-t-elle d’un titre réglementé ?
Le mot « thérapeute » ne suffit pas à établir une qualification professionnelle. Le guide distingue ce terme, qui n’est pas protégé selon son analyse, des titres de psychologue, psychothérapeute et psychiatre, qui sont encadrés. Si votre projet implique l’un de ces titres, vérifiez les conditions propres à la profession avant de présenter votre activité au public.
Pour un accompagnement non réglementé, définissez aussi clairement ce qui relève de votre intervention et ce qui doit être orienté vers un professionnel de santé. La source rappelle qu’un praticien ne doit ni poser de diagnostic médical ou psychiatrique, ni prescrire ou déconseiller un médicament, ni inciter à interrompre un traitement.
Une formation adaptée peut aider à construire une pratique sérieuse ; vérifiez précisément ce que recouvrent les termes « certification », « RNCP » et « diplôme d’État » avant de financer un cursus.
Deuxième décision : vos dépenses resteront-elles limitées ?
La réponse dépend moins d’un chiffre d’affaires isolé que de vos charges et de la façon dont vous comptez exercer. La source décrit la micro-entreprise comme une option de démarrage lorsque les frais restent faibles. Elle souligne une limite importante : ce régime ne permet pas de déduire les dépenses professionnelles réelles. En entreprise individuelle au réel, les recettes sont diminuées des charges déductibles pour calculer le bénéfice, avec une gestion comptable plus exigeante.
| Votre situation envisagée | Piste à examiner | Point de vigilance |
|---|---|---|
| Vous testez votre activité avec peu de frais fixes | Micro-entreprise | Les dépenses réelles ne sont pas déduites du chiffre d’affaires dans ce régime. |
| Vous prévoyez des frais professionnels importants | Entreprise individuelle au réel | La comptabilité est plus complète ; comparez le coût de gestion et l’effet des charges. |
| Votre activité se développe ou nécessite une organisation différente | Étudier une société, par exemple une SASU ou une EURL | Les formalités et obligations comptables sont plus nombreuses. |
Ce tableau sert à poser les bonnes questions, pas à désigner un statut automatiquement. La société n’est pas un choix à faire uniquement en fonction du chiffre d’affaires : le niveau de frais, l’évolution envisagée et l’organisation souhaitée comptent également.
Un exemple fictif pour tester vos hypothèses
Supposons, uniquement pour illustrer le calcul, 12 séances encaissées à 60 € chacune, soit 720 € de recettes. Si le cabinet partagé coûte 180 € sur la période, les frais de déplacement 20 € et une dépense de formation 100 €, il reste 420 € après ces trois dépenses, avant cotisations sociales, impôts et autres coûts éventuels. Ce solde n’est donc ni un revenu net ni une comparaison complète entre statuts. Il permet surtout de voir si le projet tient encore lorsque vous ajoutez les dépenses prévisibles.
Troisième décision : comment limiter les engagements au départ ?
Le lieu d’exercice influe directement sur les frais fixes. Le guide mentionne le cabinet individuel, le cabinet partagé, les séances en visioconférence et les interventions dans des structures. Il indique aussi qu’un cabinet partagé à la demi-journée ou la visioconférence peuvent éviter de s’engager d’emblée sur un bail annuel. Comparez ces solutions à partir de vos besoins réels : confidentialité, matériel, déplacements et fréquence d’utilisation.
Avant de déclarer l’activité, préparez une description précise de la spécialité et des prestations envisagées. La source présente la déclaration en ligne via le guichet unique et indique que la qualification de l’activité a des conséquences administratives et sociales. Les démarches, seuils, règles de TVA et affiliations pouvant dépendre de la situation et évoluer, confirmez-les auprès des organismes officiels ou d’un professionnel avant de déposer votre dossier.
La liste à compléter avant de vous immatriculer
- Spécialité et intitulé que vous utiliserez ;
- Limites de votre accompagnement et situations à orienter ;
- Formation suivie, organisme et reconnaissance exacte annoncée ;
- Recettes et dépenses estimées pour une période définie ;
- Lieu d’exercice envisagé et engagements associés ;
- Statut à comparer, avec ses obligations comptables et sociales à vérifier ;
- Pièces et informations nécessaires à la déclaration de l’activité.
Pour la partie administrative, rassemblez ces éléments dans votre dossier de démarrage de SASU si vous retenez cette forme. La comparaison finale mérite une vérification adaptée à votre activité : le nom « thérapeute » ne détermine, à lui seul, ni le régime fiscal ni les obligations qui vous concernent.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.