Quand la trésorerie de la SASU a besoin d’un apport ponctuel, l’associé unique peut avancer des fonds en compte courant. Ce choix ne transforme pas l’avance en capital : la société devra en principe la rembourser, et la somme reste une dette. Avant le virement, il est utile de distinguer trois décisions : le montant avancé, les conditions de remboursement et l’éventuelle rémunération par des intérêts.
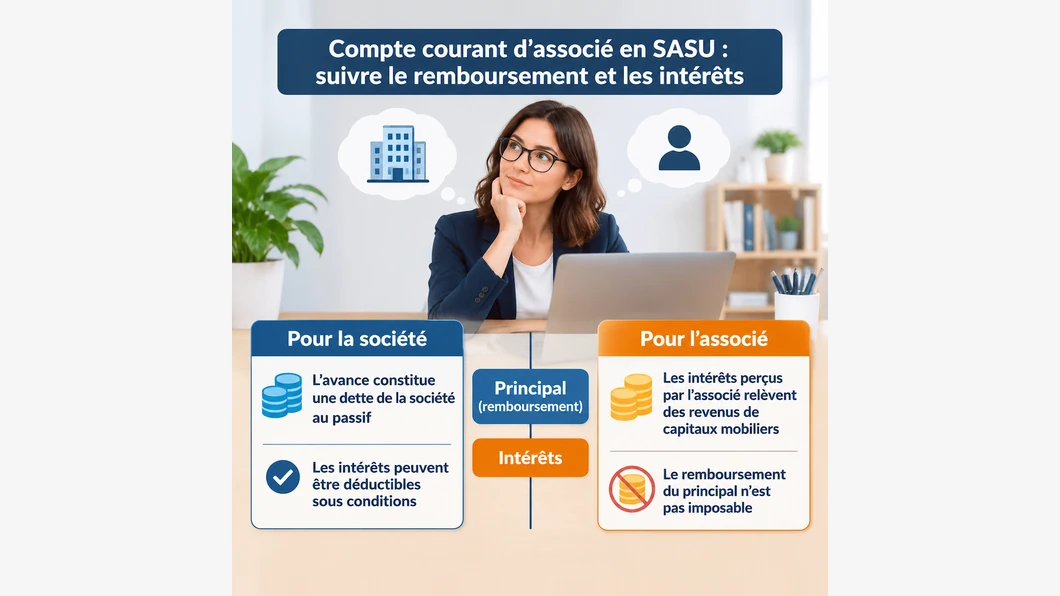
La fiche de Legalstart, mise à jour le 5 novembre 2026, présente le compte courant comme une créance de l’associé et une dette de la société, inscrite au passif. Elle détaille aussi le traitement des intérêts pour la société et l’associé.
Consulter la fiche sur le compte courant d’associé au bilan. Les règles fiscales étant susceptibles d’évoluer, les indications ci-dessous doivent être rapprochées des textes applicables à l’exercice concerné et relues avant décision.
Une avance remboursable, pas une augmentation de capital
Le compte courant matérialise une avance consentie par l’associé à sa société. Contrairement à un apport au capital, elle ne renforce pas les capitaux propres : elle crée une dette de la SASU envers l’associé. Le compte est donc normalement créditeur du point de vue de la société. Il ne s’agit pas d’un compte bancaire personnel ni d’une somme que le dirigeant peut utiliser sans justification.
Pour une SASU, l’enjeu pratique est de conserver une trace nette entre l’argent personnel avancé, les dépenses payées par la société et les remboursements ultérieurs. Le compte courant peut être rémunéré ou non. Selon la fiche citée, sauf clause statutaire ou convention qui prévoit un blocage, l’associé peut demander le remboursement à tout moment. Cette souplesse ne garantit toutefois pas que la trésorerie permette un paiement immédiat : une sortie de fonds peut fragiliser l’activité.
Un scénario fictif aide à matérialiser le suivi. L’associée unique avance 5 000 euros pour couvrir des dépenses professionnelles. La SASU rembourse ensuite 2 000 euros. Le solde de l’avance à suivre est alors de 3 000 euros, hors intérêts éventuels. Ce calcul ne représente ni une situation réelle ni une recommandation de financement ; il montre pourquoi chaque mouvement doit être rapproché du solde précédent.
Comparer les choix avant le virement
| Décision | Conséquence à suivre | Point de vigilance |
|---|---|---|
| Avance sans intérêts | La SASU doit le principal à l’associé ; les remboursements réduisent cette dette. | Prévoir une trace du versement, du motif et de chaque remboursement. |
| Avance rémunérée | La dette comprend le principal et les intérêts prévus. | Vérifier les conditions convenues et le traitement fiscal des intérêts. |
| Avance bloquée | La somme reste une dette, mais son remboursement est encadré par le blocage prévu. | Relire les statuts ou la convention avant de compter sur ces fonds pour les besoins courants. |
Ce tableau sert à cadrer la décision, pas à remplacer l’examen des statuts ou de la situation financière. Le blocage ne transforme pas la somme en capital : la fiche de Legalstart précise qu’elle demeure une dette au passif, même si elle peut être rapprochée de ressources stables dans une analyse financière.
Si des intérêts sont prévus, distinguer les deux côtés
Pour la société, les intérêts versés peuvent être déductibles du résultat fiscal sous conditions. La fiche Legalstart indique notamment que le capital social doit être entièrement libéré et que la déduction est plafonnée par un taux de référence. La fraction qui dépasse ce plafond n’est, en principe, pas déductible. Le plafond dépendant de références publiées, il faut vérifier la valeur applicable à la période concernée plutôt que reprendre un taux ancien.
Pour l’associé, les intérêts sont présentés par cette même fiche comme des revenus de capitaux mobiliers. Elle indique qu’à compter du 1er janvier 2026, le prélèvement forfaitaire unique (PFU) est en principe de 31,4 %, avec une option possible pour le barème progressif, qui s’applique alors à l’ensemble des revenus mobiliers.
Ce repère est rapporté à la fiche mise à jour le 5 novembre 2026 ; il ne constitue pas une vérification indépendante auprès de l’administration. Faites confirmer le régime applicable à votre situation et à l’année d’imposition avant de comptabiliser ou déclarer les intérêts.
Le remboursement du principal doit être distingué des intérêts : la fiche indique que le remboursement du capital prêté n’est pas imposable. En pratique, cette distinction suppose de pouvoir identifier dans le suivi ce qui correspond au principal et ce qui correspond à une éventuelle rémunération. Ne qualifiez donc pas automatiquement tout virement de remboursement de frais, de rémunération du président ou de dividende.
Préparer un suivi exploitable
Avant l’avance, puis à chaque mouvement, consignez les éléments qui permettent de reconstituer le solde. Le livrable peut rester simple : un tableau daté, rapproché des relevés bancaires et des écritures comptables, complété par les documents qui fixent les conditions convenues.
- La date et le montant de chaque versement de l’associé à la SASU.
- Le motif de l’avance et la pièce permettant de relier le mouvement à l’activité.
- Les clauses statutaires ou la convention pertinentes, notamment si le compte est bloqué ou rémunéré.
- La date et le montant de chaque remboursement, avec le solde restant après l’opération.
- Le calcul et le traitement des intérêts, s’il y en a, à faire confirmer selon les règles applicables.
Une vérification utile consiste à comparer le solde reconstitué avec le compte comptable correspondant et les mouvements bancaires. En cas d’écart, mieux vaut en rechercher l’origine avant de décider un nouveau remboursement. Pour organiser cette séparation des flux, retrouvez aussi les repères de suivi du compte courant d’associé en SASU.
Un compte courant peut dépanner la trésorerie sans modifier le capital, mais il crée une dette remboursable et, s’il est rémunéré, des conséquences fiscales de part et d’autre. Le choix du montant, du blocage et des intérêts mérite donc d’être examiné au regard des statuts, de la trésorerie disponible et de la situation fiscale réelle. Pour une décision ou une déclaration, faites relire les modalités par un professionnel compétent.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.