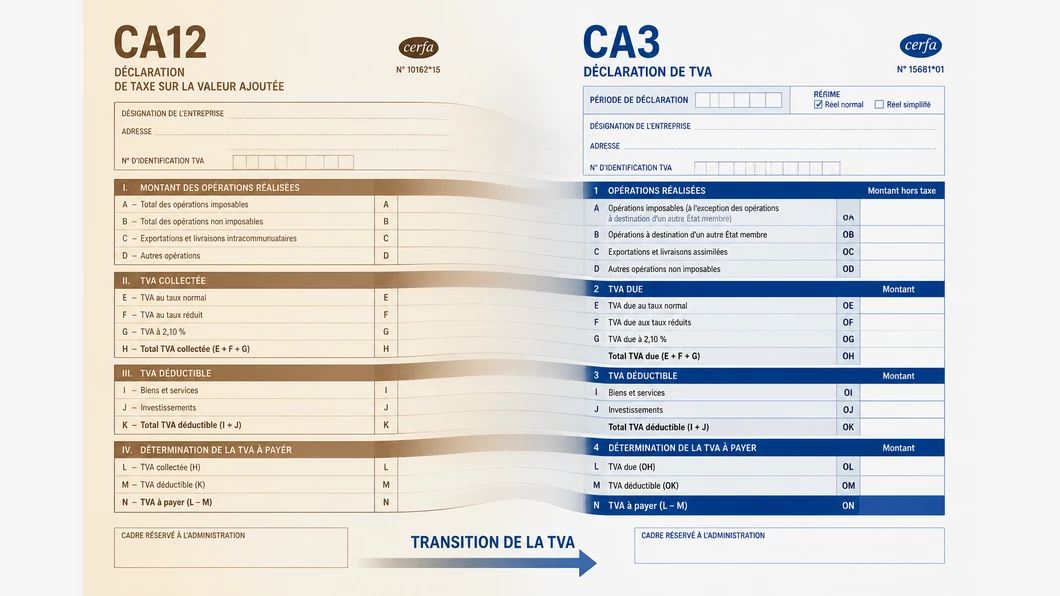
Pour une entreprise concernée par la fin du régime simplifié de TVA, le changement pratique est le passage de la déclaration annuelle CA12 ou CA12E aux déclarations CA3. La transition commence le 1er janvier 2027 pour les entreprises dont l’exercice suit l’année civile ; avec un exercice décalé, elle s’applique aux opérations réalisées à partir du premier jour de l’exercice ouvert en 2027. Le point à inscrire au calendrier n’est donc pas le même pour toutes les entreprises.
Les documents de Legifiscal sur le calendrier de la réforme et de Deloitte sur le basculement déclaratif décrivent le calendrier et les critères de périodicité. Voici les repères à reporter dans votre suivi, puis les pièces à rapprocher avec la personne qui prépare ou vérifie vos déclarations.
Le changement porte sur la déclaration et son rythme
À compter du 1er janvier 2027, les entreprises auparavant au régime simplifié de TVA (RSI) doivent déposer des déclarations n° 3310-CA3 à la place de la déclaration annuelle n° 3517-S, appelée CA12 ou CA12E. La bascule est annoncée comme automatique. Elle ne dispense pas de vérifier la période de la première CA3 ni la fréquence attendue.
Pour déterminer cette fréquence, les sources décrivent un régime réel normal trimestriel ou mensuel, en fonction du chiffre d’affaires et des acquisitions taxables.
Deloitte précise que le trimestriel s’applique lorsque le chiffre d’affaires annuel hors taxes ne dépasse pas 1 million d’euros pour l’année précédente et 1,1 million d’euros pour l’année en cours ; au-delà, une périodicité mensuelle est prévue. Ces seuils et leur application à votre situation doivent être confirmés à partir de vos données et des règles en vigueur.
Une entreprise éligible au trimestriel peut demander une périodicité mensuelle par la messagerie sécurisée. Selon Deloitte, l’option prend effet au premier jour d’un trimestre civil et vaut au minimum pour quatre trimestres civils. L’entreprise qui dépasse le seuil indiqué pour l’année en cours peut aussi devoir passer au mensuel en cours d’année ; Deloitte précise que la première déclaration mensuelle regroupe alors les opérations depuis le début du trimestre concerné.
Chronologie : les dates à reporter
- Avant le basculement : repérez votre date de clôture et vérifiez le chiffre d’affaires de la dernière déclaration annuelle déposée. Legifiscal indique que l’administration s’appuie sur cette déclaration pour déterminer la périodicité initiale ; en son absence, le trimestriel est appliqué d’office.
- À la clôture de 2026 : si votre exercice se termine le 31 décembre 2026, la dernière CA12 ou CA12E est à déposer au plus tard le 4 mai 2027. Pour un exercice clos entre janvier et novembre 2027, les sources indiquent un dépôt dans les trois mois suivant la clôture.
- Au début de la période concernée en 2027 : pour un exercice civil, la première CA3 porte sur janvier si la périodicité est mensuelle, ou sur le premier trimestre si elle est trimestrielle. Pour un exercice décalé, elle porte sur le premier mois ou trimestre suivant la clôture de l’exercice concerné.
- À partir du 1er septembre 2027 : les entreprises précédemment au RSI sont également concernées par la transmission de données de transaction et de paiement liée à la facturation électronique. Legifiscal indique qu’il faut communiquer son nouveau régime de TVA à sa plateforme agréée afin que la fréquence de transmission adaptée soit appliquée.
La dernière CA12 et la première CA3 ne couvrent donc pas nécessairement la même période que celles d’une entreprise à exercice civil. Un calendrier annuel doit faire apparaître séparément la date de clôture, l’échéance de la dernière déclaration annuelle et le début des déclarations CA3. Pour un repère complémentaire sur le contrôle des opérations avant dépôt, consultez aussi notre méthode de préparation d’une déclaration de TVA.
Le tableau de suivi à compléter
Avant de modifier votre routine, consignez les éléments ci-dessous dans votre suivi interne. Les cases à remplir évitent de confondre le calendrier général avec la périodicité qui vous sera effectivement appliquée.
| Repère | Information à noter | Contrôle à effectuer |
|---|---|---|
| Exercice | Date de clôture et exercice civil ou décalé | Identifier le début de la période soumise aux CA3 |
| Dernière déclaration annuelle | Période, montant de chiffre d’affaires déclaré et date limite applicable | Rapprocher la déclaration déposée et les données utilisées pour la périodicité |
| Première CA3 | Mois ou trimestre concerné et échéance à confirmer | Vérifier que la période correspond au calendrier de l’entreprise |
| Rythme déclaratif | Mensuel ou trimestriel, selon la situation retenue | Comparer le chiffre d’affaires et les acquisitions taxables aux critères applicables |
| Plateforme agréée | Régime de TVA communiqué et date de transmission | Faire confirmer la fréquence prévue pour les données de transaction et de paiement |
Les pièces à réunir avant le premier dépôt
- La dernière CA12 ou CA12E déposée et les éléments qui permettent d’en retrouver la période et les données déclarées.
- Le chiffre d’affaires suivi pour l’année précédente et l’année en cours, ainsi que les acquisitions taxables à prendre en compte dans l’analyse.
- Les dates de clôture et les périodes comptables utiles pour établir le calendrier de la première CA3.
- Les éléments permettant de rapprocher les opérations et les paiements de leurs justificatifs, à transmettre à la personne qui suit la TVA.
- La confirmation du régime et de la fréquence communiqués à la plateforme agréée pour le e-reporting.
Ce suivi est particulièrement utile si l’activité varie fortement ou si le chiffre d’affaires approche un seuil : les sources signalent que le dépassement peut modifier la périodicité en cours d’année. Il ne faut toutefois pas déduire un traitement individuel du seul tableau.
Faites confirmer les seuils applicables, la période de transition et les échéances à partir de votre situation, notamment si l’exercice est décalé ou si une option mensuelle est envisagée.
Pour inscrire les échéances de TVA dans une prévision de trésorerie, vous pouvez également consulter notre repère de suivi de la TVA en SASU.
La réforme concerne le régime simplifié de TVA ; Legifiscal précise que le régime simplifié de l’agriculture reste inchangé. Avant de modifier votre organisation, vérifiez donc que votre entreprise relève bien du périmètre décrit. Un calendrier daté, la dernière déclaration annuelle et la périodicité prévue constituent une base claire pour préparer la transition avec votre expert-comptable ou votre conseil fiscal.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.