Votre SASU peut-elle vous verser un loyer pour une pièce utilisée chez vous ? La question ne se règle pas par la seule domiciliation de l’entreprise : il faut pouvoir relier le paiement à un espace réellement utilisé pour l’activité, à un montant justifiable et à un accord compatible avec votre situation de logement.
Le guide d’Indy consulté le 24 octobre 2026 présente ces conditions et distingue la location des simples remboursements de dépenses. Consulter le guide d’Indy sur le loyer du domicile en SASU.
Commencez par vérifier l’usage de la pièce
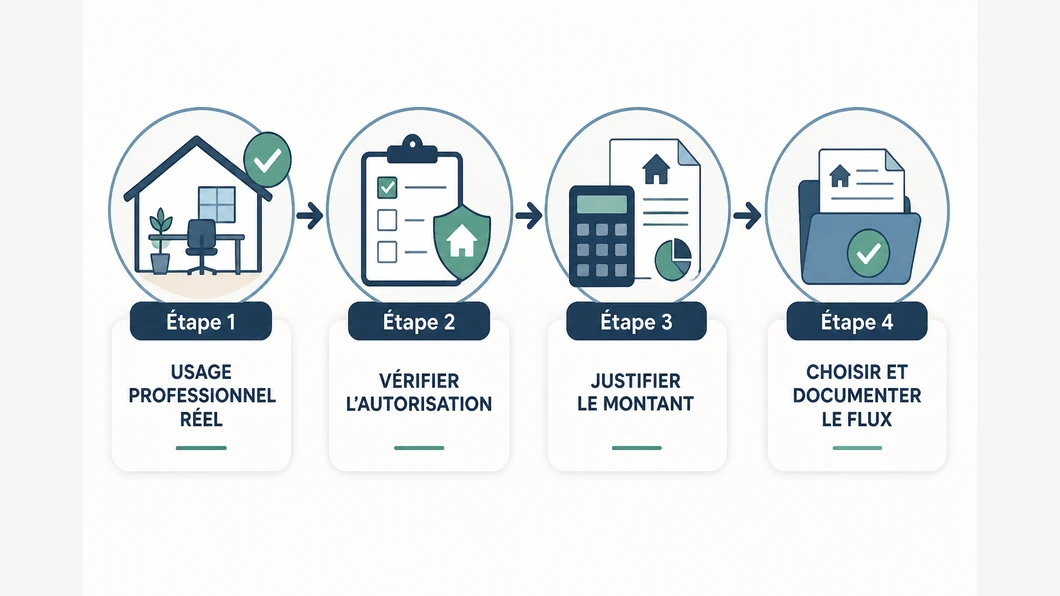
La première question est concrète : quelle partie du logement votre société utilise-t-elle, et à quelle fréquence ? Dans le guide cité, la domiciliation du siège et l’exercice effectif de l’activité au domicile sont deux situations distinctes. Pour étayer un loyer, il faut donc pouvoir décrire un usage professionnel réel, et non seulement l’adresse administrative de la SASU.
Une pièce dédiée est plus facile à décrire qu’un coin de table utilisé ponctuellement, indique le guide. Notez sa surface, son affectation et les usages professionnels concernés. Si la pièce sert aussi à la vie privée, ne la présentez pas comme exclusivement professionnelle : ce partage doit conduire à examiner le calcul avec prudence.
Votre statut d’occupant change la vérification
| Votre situation | Point à vérifier avant le loyer | Trace à conserver |
|---|---|---|
| Vous êtes propriétaire | Le guide recommande de vérifier les règles applicables au logement, notamment celles de la copropriété, et la compatibilité de l’activité exercée sur place. | Convention écrite, description de l’espace, éléments justifiant le montant. |
| Vous êtes locataire | Le guide présente la location à la SASU comme une sous-location et indique qu’un accord écrit du bailleur est nécessaire, y compris sur le montant. Il précise aussi que le loyer au mètre carré ne peut dépasser celui payé au propriétaire. | Accord écrit du bailleur, bail d’habitation et convention avec la société. |
Ces indications sont rapportées au guide d’Indy, qui ne constitue pas à lui seul une validation de votre situation particulière. Avant de signer ou de payer, faites vérifier le bail, les règles de copropriété et, si l’activité implique des clients ou des marchandises, les éventuelles exigences locales. Le guide détaille les distinctions entre domiciliation et activité au domicile.
Estimez un montant explicable, pas un chiffre automatique
Le guide propose une formule de repère fondée sur la valeur locative du logement et la part de surface professionnelle : valeur locative mensuelle × (surface professionnelle ÷ surface totale). Il précise que cette méthode n’est pas un barème imposé et que d’autres éléments peuvent compter, notamment le temps d’occupation ou, pour un locataire, le loyer qu’il paie lui-même.
Exemple purement pédagogique : si vous retenez une valeur locative mensuelle hypothétique de 900 € pour un logement de 50 m², dont 12 m² sont affectés à l’activité, le calcul donne 900 × 12 ÷ 50, soit 216 € par mois. Ce résultat illustre seulement la formule ; il ne prouve ni que 900 € correspond au marché local, ni que 12 m² sont réellement affectés, ni que 216 € est le montant approprié. Les hypothèses doivent être remplacées par des éléments propres au logement et à son usage.
Gardez une fiche de calcul avec les surfaces retenues, la méthode d’estimation de la valeur locative et les justificatifs disponibles. Si le montant envisagé ne peut pas être expliqué par ces éléments, ne le traitez pas comme une charge évidente : demandez un examen professionnel avant de passer un paiement.
Formalisez la relation et gardez la trace des paiements
Le guide recommande un accord écrit adapté à la situation, sous la forme d’un contrat de location ou d’une convention de mise à disposition à titre onéreux. Il suggère d’y faire figurer l’identité des parties, les locaux concernés, l’usage prévu, le montant et le paiement du loyer, la répartition des charges ainsi que la durée et les conditions de fin.
Lorsque le président est aussi l’associé unique, le guide signale que la convention peut relever des conventions réglementées et nécessiter une mention au registre des décisions : ce point mérite une vérification adaptée à votre société.
Pour le suivi, réunissez dans un même dossier la convention signée, l’accord du bailleur lorsque vous êtes locataire, le calcul du montant, les éléments décrivant l’usage professionnel et les preuves de paiement. Le guide cite notamment le bail, les quittances et les relevés de virement parmi les justificatifs à conserver.
Un paiement régulier et documenté permet de rapprocher la dépense de son accord et de son usage. Pour les autres dépenses professionnelles avancées personnellement, voyez aussi les règles de suivi des remboursements de frais en SASU : ce flux ne se confond pas automatiquement avec un loyer.
Comparez le loyer avec une mise à disposition sans loyer
Le versement d’un loyer n’est pas la seule organisation évoquée par le guide. Il décrit aussi la mise à disposition gratuite du logement, avec la possibilité, sous justificatifs, de rembourser une quote-part de certaines dépenses liées à l’activité, comme l’électricité, le chauffage ou Internet. Le choix dépend notamment de l’existence d’un espace professionnel réel, des accords nécessaires, des dépenses concernées et de la fiscalité personnelle.
- Un espace identifié et un montant étayé peuvent justifier l’étude d’un loyer, sous réserve des autorisations et de la formalisation.
- Si vous ne demandez pas de loyer, distinguez la mise à disposition gratuite des remboursements de dépenses professionnelles justifiées.
- Dans les deux cas, conservez le motif, la méthode de calcul et les pièces correspondantes ; ne faites pas passer une dépense personnelle pour une charge de la société.
Le guide indique qu’un loyer peut être enregistré en charge par une SASU soumise à l’impôt sur les sociétés lorsqu’il correspond à une dépense engagée dans l’intérêt de l’entreprise et appuyée par des justificatifs. Il signale également une imposition du côté du dirigeant, dont la catégorie dépend notamment de son statut d’occupant et de la nature de la location.
Les conséquences précises dépendent de votre situation et des règles applicables : faites valider le traitement fiscal et la convention par un professionnel avant de mettre en place le versement.
En pratique, ne décidez pas à partir du seul avantage apparent pour la société. Réunissez d’abord les éléments sur l’usage, l’autorisation, le montant et les documents ; comparez ensuite le loyer à la mise à disposition gratuite et à ses remboursements justifiés. C’est cette comparaison documentée, plutôt qu’un montant choisi au hasard, qui permet de préparer une décision prudente.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.