Une facture hors taxe ne suffit pas, à elle seule, à conclure qu’il faut autoliquider la TVA. Pour une SASU, le premier tri consiste à identifier ce qui est acheté, où le fournisseur est établi et ce que la facture indique.
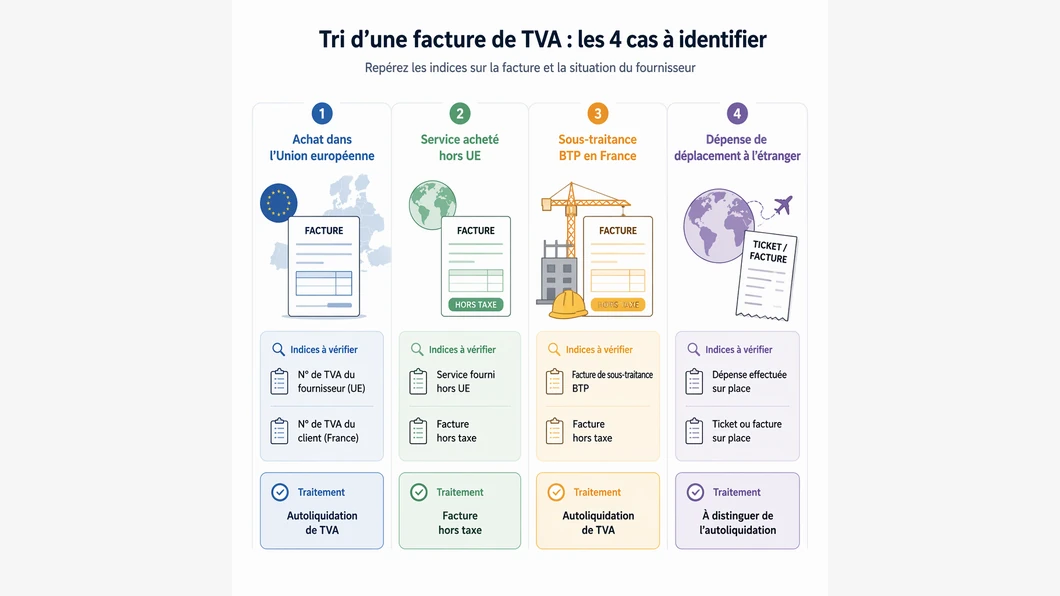
La grille ci-dessous synthétise les cas décrits dans le guide d’Indy sur l’autoliquidation de TVA ; elle aide à préparer le contrôle, mais ne remplace pas la vérification du régime et de la règle applicable à votre opération.
Comparer les situations avant de choisir un traitement
| Situation décrite | Indices à relever | Contrôle à préparer |
|---|---|---|
| Achat auprès d’une entreprise établie dans l’Union européenne | Le guide décrit une facture hors taxe avec les numéros de TVA du vendeur et de l’acheteur et une mention d’autoliquidation. | Vérifier l’adresse du vendeur, la nature de l’achat, les numéros et la mention figurant sur la facture. |
| Service acheté à une entreprise établie hors de l’Union européenne | Le guide indique que la facture est hors taxe et que la TVA est due en France. | Confirmer qu’il s’agit bien d’un service acheté pour l’activité et identifier la facture concernée. |
| Sous-traitance dans le BTP entre entreprises françaises | Le guide décrit une facture hors taxe portant la mention « Autoliquidation ». | Déterminer si l’opération relève bien du cas de sous-traitance concerné et rapprocher facture et devis. |
| Dépense effectuée sur place à l’étranger | Exemples cités : hôtel, transport, repas ou entrée à un salon. | Ne pas confondre absence de TVA sur un justificatif et autoliquidation ; distinguer cette dépense d’un achat transfrontalier. |
Pour un achat auprès d’une entreprise établie dans un autre pays de l’Union européenne, la grille Indy décrit une facture hors taxe portant les deux numéros de TVA et la mention « Autoliquidation » ou « Reverse charge ». Elle précise aussi que l’adresse du fournisseur compte davantage que la nationalité ou la marque connue du vendeur. Une facture d’un service en ligne peut ainsi nécessiter de vérifier l’entité qui l’a émise, plutôt que de se fier à l’image que l’on se fait de l’entreprise.
Partir de la facture, pas d’une supposition
Avant toute saisie, réunissez la facture complète, le devis ou la commande lorsqu’ils existent, et les informations permettant d’identifier l’établissement du vendeur. Notez séparément la nature de la dépense : bien, service, travaux sous-traités ou frais payés lors d’un déplacement. Ces éléments évitent de traiter de la même façon une prestation achetée à l’étranger et un ticket de transport réglé pendant un déplacement.
Pour les achats dans l’Union européenne, le guide indique que les deux numéros de TVA et une mention d’autoliquidation figurent sur la facture attendue. Il affirme qu’en l’absence de l’un des numéros, l’autoliquidation ne s’applique pas. Comme cette conclusion dépend de la situation et que le guide n’est pas une source officielle, ne corrigez pas vous-même une facture ambiguë : demandez au fournisseur de confirmer le traitement ou faites examiner le document par votre professionnel comptable avant la déclaration.
Pour un service acheté à une entreprise établie hors de l’Union européenne, le guide indique que la facture est hors taxe et que la TVA est due en France, à autoliquider par l’acheteur. Il précise que la facture ne comporte pas toujours de numéro de TVA intracommunautaire ni de mention particulière. La pièce et l’établissement du vendeur restent donc à examiner ensemble ; l’absence d’une mention ne permet pas, à elle seule, de conclure que la situation est identique à celle d’un fournisseur français.
Ne pas mélanger autoliquidation et TVA étrangère
Un achat réalisé auprès d’un fournisseur étranger n’est pas automatiquement une autoliquidation. Le guide distingue les dépenses payées sur place lors d’un déplacement : hôtel, transport de personnes, restaurant, carburant, péage ou entrée à un événement. Selon ce guide, elles relèvent généralement de la TVA du pays où elles sont effectuées, qui n’est pas déductible en France. Un ticket sans TVA visible n’est donc pas une preuve suffisante d’autoliquidation.
Le guide indique également qu’une demande de remboursement de TVA étrangère pour des dépenses effectuées dans l’Union européenne est une démarche distincte de la déclaration de TVA française. Avant d’engager cette démarche, vérifiez les conditions et l’échéance applicables auprès d’une source officielle : elles ne sont pas établies par le seul extrait de ce guide.
Le cas particulier de la sous-traitance BTP
En sous-traitance dans le bâtiment et les travaux publics (BTP), le guide décrit le sous-traitant comme facturant hors taxe à l’entreprise principale, qui déclare la TVA à sa place. Il indique que la facture porte la mention « Autoliquidation ». Il souligne aussi que le taux dépend de la nature des travaux et ne doit pas être choisi par automatisme : il faut le rapprocher du devis ou de la facture et le faire confirmer si le dossier ne permet pas de le déterminer.
En franchise en base de TVA, le guide distingue deux cas : pour des services achetés à une entreprise de l’Union européenne ou hors de l’Union européenne, il indique que la TVA française peut rester à déclarer et à payer sans déduction ; pour une facture reçue d’un sous-traitant BTP, il décrit une situation différente. Cette distinction mérite une vérification adaptée à votre opération et à votre régime avant de conclure qu’aucune déclaration n’est nécessaire.
Un exemple de calcul, sous hypothèse
Supposons une base hors taxe de 100 € et un taux de 20 % préalablement confirmé comme applicable à l’opération. Le calcul arithmétique de la TVA est alors : 100 € × 20 % = 20 €. Cet exemple illustre seulement le calcul sur une base et un taux posés comme hypothèses ; il ne détermine ni le taux applicable à vos travaux ou achats, ni les modalités de déduction ou de déclaration de votre SASU.
La fiche de contrôle à conserver avec la pièce
- Fournisseur : raison sociale et adresse d’établissement figurant sur la facture.
- Opération : bien, service, sous-traitance BTP ou dépense de déplacement.
- Document : montant hors taxe ou toutes taxes comprises, numéros de TVA et mention présente, absente ou à confirmer.
- Décision préparée : traitement envisagé, taux à confirmer et question transmise au professionnel si un point reste incertain.
- Suivi : facture, devis ou commande rapprochés, réponse du fournisseur et validation obtenue avant la déclaration.
Cette fiche sert à garder la raison du traitement envisagé et les pièces qui l’appuient ; elle ne transforme pas une information manquante en preuve d’autoliquidation. Pour replacer cette vérification dans la préparation d’une déclaration, consultez aussi notre méthode de préparation d’une déclaration de TVA en entreprise.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.