Changer de SaaS de facturation ne consiste pas seulement à retrouver les mêmes boutons dans une interface différente. Pour une SASU, le nouvel outil doit s’insérer dans un circuit déjà vivant : devis envoyés, factures émises, règlements attendus, avoirs, relances, pièces fournisseurs et échanges avec le cabinet comptable. Une migration mal préparée peut donc déplacer le problème au lieu de le résoudre.
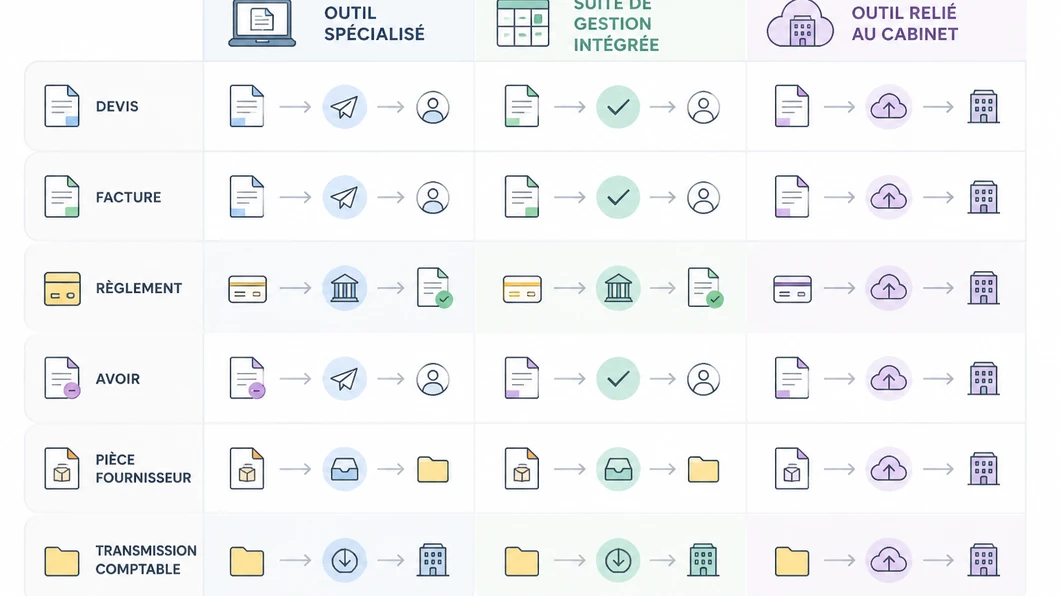
La bonne comparaison commence par les flux que le président veut rendre plus fiables. Est-ce la création des factures, le suivi des règlements, la récupération des pièces, la transmission au cabinet ou la continuité du dossier lors d’un changement d’outil ? Cette question permet d’écarter les comparatifs fondés uniquement sur le nombre de fonctionnalités.
La décision à prendre avant de regarder les logiciels
Commencez par relever les opérations réellement effectuées sur un mois représentatif. Notez le nombre de devis créés, de factures émises, d’acomptes, d’avoirs, de relances, de règlements reçus et de factures fournisseurs à classer. Ajoutez les étapes qui nécessitent encore une ressaisie ou une vérification manuelle.
Cette photographie sert de référence. Elle permet de demander une démonstration correspondant à votre activité, au lieu de comparer des promesses générales. Si votre difficulté principale concerne le rythme d’émission des factures, vous pouvez aussi consulter ce comparatif des rythmes de facturation en SASU.
Si l’outil n’est pas encore choisi, commencez par cadrer un premier outil de facturation en SASU.
Trois circuits SaaS à comparer
Un SaaS de facturation peut être utilisé comme un outil spécialisé, comme une brique d’un environnement plus large ou comme un espace de travail partagé avec le cabinet. Ces trois organisations ne répartissent pas les tâches de la même manière.
| Circuit | Flux principalement suivis | Atout possible | Point de vigilance | Situation cohérente |
|---|---|---|---|---|
| Outil spécialisé | Devis, factures, relances et règlements | Parcours commercial simple | Exports, pièces fournisseurs et transmission à organiser | Activité avec peu de flux annexes |
| Suite de gestion intégrée | Facturation, achats, trésorerie et documents associés | Moins de ressaisies entre les opérations | Paramétrage plus dense et responsabilités à clarifier | Activité avec plusieurs flux récurrents |
| Outil relié au cabinet | Facturation dans un espace et transmission structurée | Répartition des contrôles plus lisible | Formats, statuts et accès à vérifier | Président autonome sur les ventes mais accompagné pour la revue |
Ce tableau ne désigne pas une solution meilleure en toutes circonstances. Il sert à faire apparaître le coût organisationnel de chaque circuit. Un outil spécialisé peut être suffisant si les ventes sont simples et les pièces peu nombreuses. Une suite intégrée peut être pertinente si le président veut rapprocher les factures, les règlements et les achats. Un outil relié au cabinet peut convenir lorsque la priorité est de transmettre un dossier régulier et compréhensible.
Comparer le parcours plutôt que la liste des fonctions
Pour chaque solution, demandez à voir le même scénario. Créez un devis, transformez-le en facture, enregistrez un règlement partiel, produisez un avoir, relancez une échéance et exportez le dossier. Ajoutez une facture fournisseur et vérifiez où elle est déposée, qui peut la contrôler et comment elle est retrouvée ensuite.
La question essentielle n’est pas seulement de savoir si une fonction existe. Il faut vérifier si elle laisse une trace exploitable, si elle évite une double saisie et si le président sait quelle action reste à effectuer. Une fonction peut être présente dans l’interface tout en nécessitant une opération complémentaire dans un autre outil.
| Critère à tester | Question pratique | Preuve à conserver |
|---|---|---|
| Devis et factures | Le passage du devis à la facture conserve-t-il les informations utiles ? | Scénario de test et export |
| Règlements | Le statut d’une facture permet-il de distinguer attendu, reçu et à vérifier ? | Capture ou relevé de test |
| Avoirs | La correction reste-t-elle reliée à la facture d’origine ? | Exemple d’avoir et historique |
| Pièces fournisseurs | La facture reçue est-elle classée avec son contexte et son statut ? | Document de test et procédure |
| Transmission | Le cabinet peut-il récupérer les éléments dans un format compréhensible ? | Export validé avec le cabinet |
| Sortie | Les données peuvent-elles être récupérées si le SaaS est abandonné ? | Liste des données exportables |
Ce que la migration doit réellement préserver
Une migration ne consiste pas à déplacer uniquement les coordonnées clients. Il faut également repérer les devis encore ouverts, les factures non réglées, les avoirs en attente, les relances en cours, les modèles utilisés et les documents nécessaires au suivi comptable. Chaque élément doit recevoir un statut avant le changement.
- Clients actifs, anciens clients et contacts à conserver.
- Devis acceptés, refusés, expirés ou encore à relancer.
- Factures réglées, partiellement réglées, échues ou contestées.
- Avoirs émis mais non encore rapprochés.
- Factures récurrentes et échéances programmées.
- Pièces exportées pour le cabinet et documents à archiver.
Il est préférable de définir une date de bascule et une période de contrôle. Pendant cette période, l’ancien outil peut rester consultable sans continuer à recevoir de nouvelles opérations, tandis que le nouveau circuit est testé sur des cas réels. La durée de cette période dépend du volume et de la complexité des données ; elle doit être fixée avec les personnes qui utilisent et contrôlent le dossier.
Un scénario fictif pour départager les options
Imaginons une SASU de conseil qui émet quelques factures chaque mois, utilise parfois des acomptes et reçoit régulièrement des factures fournisseurs liées à ses logiciels et à ses prestations. Le président ne cherche pas un outil commercial sophistiqué. Il veut surtout connaître les factures encore impayées, éviter les doublons et transmettre au cabinet un dossier ordonné.
Dans ce scénario hypothétique, l’outil spécialisé peut convenir si le suivi des règlements et les exports sont suffisamment clairs. La suite intégrée devient intéressante si les achats et les pièces fournisseurs sont aujourd’hui suivis dans plusieurs espaces. L’outil relié au cabinet peut être préféré si le président conserve la relation commerciale mais souhaite formaliser la revue et la transmission.
L’exemple ne permet pas de recommander une solution universelle. Il montre seulement comment relier le choix à la difficulté observée. Si le problème est la production des factures, testez d’abord la simplicité du parcours. Si le problème est le rapprochement des règlements, examinez les statuts et les exports. Si le problème est la transmission, vérifiez la répartition des responsabilités avec le cabinet.
La matrice de décision à remplir
Attribuez une note de 0 à 2 à chaque circuit : 0 si le besoin n’est pas couvert, 1 s’il demande une manipulation supplémentaire et 2 s’il est couvert dans le flux habituel. Ajoutez une colonne indiquant la preuve observée. Une note sans preuve ne doit pas être traitée comme une validation.
- Le parcours devis-facture correspond-il à une vente habituelle ?
- Le statut des règlements permet-il de préparer une relance ?
- Les acomptes, avoirs et corrections restent-ils compréhensibles ?
- Les factures fournisseurs sont-elles accessibles au bon interlocuteur ?
- Les exports contiennent-ils les données nécessaires au suivi ?
- Les anciennes données peuvent-elles être conservées ou récupérées ?
Pour chaque réponse, indiquez la personne qui doit valider le point : président, cabinet, fournisseur du logiciel ou autre intervenant. Cette colonne évite de confondre une fonction technique avec une décision comptable ou organisationnelle.
Checklist avant de changer d’outil
- Décrire le circuit actuel à partir des opérations réellement réalisées.
- Lister les données ouvertes et les documents à conserver.
- Tester un devis, une facture, un règlement, un avoir et une relance.
- Vérifier le traitement des factures fournisseurs et des pièces associées.
- Demander un export de test avant toute décision définitive.
- Définir qui contrôle les statuts et qui transmet les éléments au cabinet.
- Fixer une date de bascule et une période de contrôle.
- Faire relire les conséquences comptables et fiscales du paramétrage retenu.
La décision finale peut tenir sur une page : circuit retenu, données migrées, responsable de chaque contrôle, éléments à vérifier et date de revue. Un SaaS de facturation apporte de la valeur lorsqu’il rend les opérations plus faciles à suivre et les preuves plus faciles à retrouver. Il ne remplace pas l’examen de la situation propre à la SASU ni la validation du professionnel qui suit ses comptes.
Question de la rédaction : lors d’un changement de SaaS, quelle donnée vous semblerait la plus difficile à sécuriser : les devis ouverts, les factures impayées, les avoirs ou les pièces transmises au cabinet ?
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.