Vous souhaitez réduire l’empreinte de votre activité, mais vous ne savez pas par quelle décision commencer ? Pour une SASU, le premier pas n’est pas nécessairement de lancer un grand projet ni de produire immédiatement un bilan complet. Il peut consister à décrire les activités concernées, retrouver les données disponibles et choisir un premier point à examiner.
Le 28 septembre 2026, Service-Public.fr a annoncé la publication par le ministère chargé de la transition écologique d’un guide destiné à aider les organisations, notamment les entreprises, à construire leur plan de décarbonation, à l’occasion de la troisième édition de la Stratégie nationale bas-carbone (SNBC 3). L’extrait disponible ne détaille pas les étapes du guide : la méthode ci-dessous est donc un outil pratique de préparation, pas un résumé de son contenu.
Pour le dirigeant, l’objectif immédiat est plus modeste : transformer une préoccupation générale en une liste de décisions vérifiables, compatible avec le temps et les moyens de la société.
Le problème : agir sans savoir quoi mesurer
Une intention comme « réduire les émissions » ne dit pas encore quelle activité examiner, quelles informations réunir ni qui doit prendre la décision. À l’inverse, commencer par une estimation isolée peut donner une impression de précision sans expliquer les hypothèses retenues. Le risque est alors de choisir une action difficile à suivre ou de comparer des données qui ne portent pas sur le même périmètre.
Commencez par délimiter le sujet : l’activité de la SASU, une période de référence et les postes que vous pouvez documenter. Selon votre métier, les pistes à examiner peuvent être différentes. Notez-les comme des hypothèses à vérifier, pas comme des émissions déjà quantifiées. Si vous n’avez ni méthode adaptée ni données suffisantes pour convertir des consommations en émissions, ne fabriquez pas de résultat : consignez plutôt ce qui manque et demandez un appui compétent pour le calcul.
Cette démarche de gestion ne permet pas, à elle seule, de conclure qu’une entreprise est soumise à une obligation particulière de reporting. Une question de conformité ou de méthode de calcul doit être vérifiée selon la situation de la société et les règles en vigueur.
Solution 1 : cadrer une première décision utile
Avant de rechercher un outil ou de fixer un objectif chiffré, écrivez une phrase de cadrage : « Nous examinons [activité ou poste] sur [période] pour décider si [action à étudier] mérite d’être approfondie. » Si vous ne pouvez pas remplir les blancs, réduisez le périmètre jusqu’à pouvoir nommer une activité concrète.
Rassemblez ensuite les pièces qui pourraient éclairer la décision : factures ou relevés de consommation disponibles, informations sur les déplacements professionnels, achats ou données d’activité pertinentes pour le périmètre choisi. Leur utilité dépendra du sujet retenu. Gardez la période, l’unité, la provenance et les éventuelles lacunes avec chaque donnée ; une facture isolée ne suffit pas toujours à décrire une année ou l’ensemble des activités.
Le tableau ci-dessous sert de registre de départ. Il ne remplace ni une méthode de calcul reconnue ni une analyse spécialisée.
| Élément à suivre | Question de contrôle | Trace à conserver |
|---|---|---|
| Périmètre | Quelle activité et quelle période sont examinées ? | Note de cadrage datée |
| Donnée | Quelle pièce la justifie, dans quelle unité et pour quelle période ? | Référence de la pièce et source |
| Limite | Qu’est-ce qui manque ou n’est pas comparable ? | Commentaire et vérification à effectuer |
| Action envisagée | Quelle décision reste à prendre et par qui ? | Responsable, échéance de revue et statut |
Solution 2 : avancer par une chronologie courte
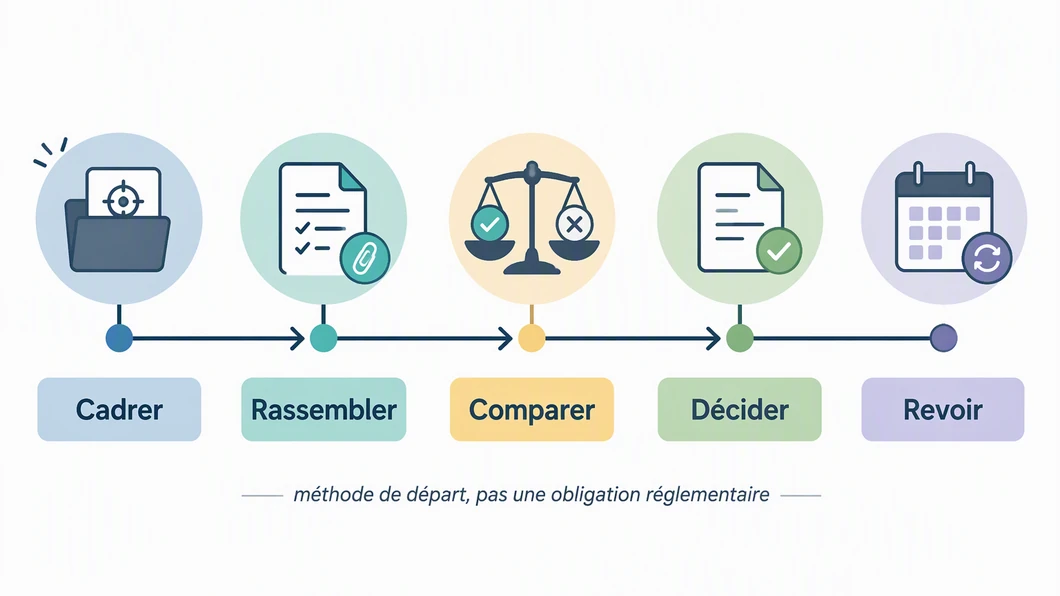
Une séquence simple aide à ne pas confondre collecte, choix et résultat. Elle peut être adaptée au calendrier de la SASU ; les étapes ne constituent pas un délai réglementaire.
Cadrer. Décrivez l’activité choisie, la période examinée et la décision que vous voulez éclairer.
Rassembler. Retrouvez les pièces disponibles et inscrivez leur provenance, leur unité et leurs limites. Séparez les informations observées des estimations.
Comparer. Notez les pistes d’action possibles et les éléments à vérifier avant de les départager. Si un chiffrage d’émissions est nécessaire, documentez la méthode et les hypothèses avec un professionnel compétent plutôt que d’improviser un facteur de conversion.
Décider et revoir. Consignez l’action retenue, la personne chargée du suivi et la date à laquelle vous réexaminerez les données. Si aucune option n’est suffisamment étayée, la décision peut être de compléter le dossier.
Une dépense envisagée doit aussi être examinée au regard des capacités de la société, sans supposer qu’une économie ou un financement sera acquis. Pour situer les sorties et entrées prévues, vous pouvez vous appuyer sur le prévisionnel de trésorerie à 90 jours, en distinguant les hypothèses des sommes déjà engagées.
Le contrôle qui évite les conclusions trop rapides
Avant de valider votre première fiche de suivi, vérifiez que les données portent sur le même périmètre et la même période. Une variation apparente peut venir d’une pièce manquante, d’un changement d’activité ou d’une différence d’unité ; elle ne prouve pas, à elle seule, l’effet d’une action. Gardez donc le document d’origine et notez les réserves plutôt que de masquer les écarts.
Imaginez, à titre purement hypothétique, une SASU qui veut examiner ses déplacements professionnels. Elle retrouve quelques justificatifs, mais pas un relevé complet pour la période choisie. Elle peut décrire cette limite et rechercher les pièces manquantes avant de comparer des options. Elle ne peut pas présenter ce relevé partiel comme un bilan complet des déplacements.
Quand une action peut modifier les charges ou les investissements, inscrivez aussi son coût estimé, son statut — idée, devis reçu, décision prise ou dépense réalisée — et la pièce qui justifie ce statut. Ne traitez pas une piste comme un résultat obtenu. Une revue régulière des principaux indicateurs de gestion peut aider à maintenir ce suivi, en complément des chiffres à suivre chaque semaine dans une SASU.
Checklist avant de retenir une action
Le périmètre et la période sont écrits et compréhensibles.
Chaque donnée est reliée à une pièce, une unité et une source identifiable.
Les estimations, les faits observés et les informations manquantes sont distingués.
La méthode de calcul est documentée ou le besoin d’un appui compétent est signalé.
La décision, son responsable et la date de réexamen sont consignés.
Les coûts envisagés restent des hypothèses tant qu’ils ne sont pas confirmés.
Repère documentaire : au 8 octobre 2026, l’information disponible pour cet article est l’annonce de Service-Public.fr publiée le 28 septembre 2026 au sujet du guide national. Consultez le guide lui-même avant d’en décrire les recommandations ou de vous appuyer sur son contenu. Ce premier suivi aide à organiser les questions de la SASU ; il ne remplace pas l’examen d’une situation particulière par un professionnel.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.