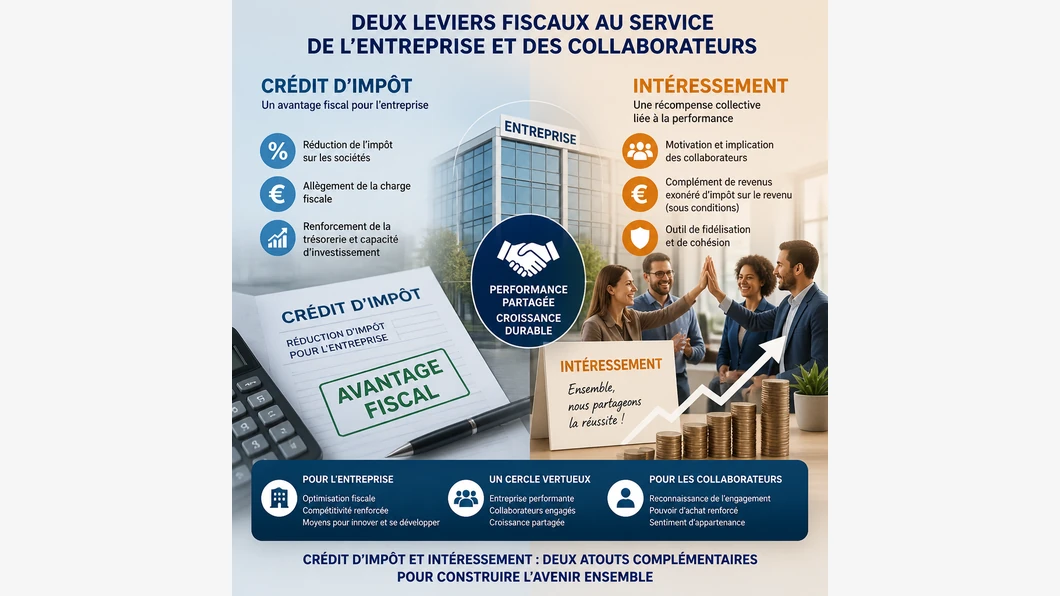
Si vous préparez un budget de primes pour votre SASU, ne comptez pas automatiquement sur un crédit d’impôt intéressement.
Dans une fiche consacrée au sujet, Indy indique que le crédit ne s’applique plus aux primes dues au titre d’accords conclus depuis le 1er janvier 2015 et qu’aucune entreprise ne peut en bénéficier en 2026.
Ce repère doit être confirmé auprès d’une source officielle ou d’un professionnel avant toute décision fiscale.
La conséquence pratique est simple : ne bâtissez pas un prévisionnel actuel en appliquant le taux historique de 30 % aux primes envisagées. L’intéressement peut conserver des effets sociaux et fiscaux propres, mais ils ne sont pas ce crédit d’impôt. Le statut de SASU, à lui seul, ne permet pas non plus de conclure qu’une entreprise peut mettre en place un dispositif d’intéressement : la présence de salariés et les modalités applicables sont à examiner.
Crédit d’impôt et intéressement : trois situations à distinguer
| Situation | Ce qu’il faut retenir | Conséquence pour le suivi |
|---|---|---|
| Un crédit d’impôt envisagé pour un accord actuel | La fiche consultée présente le crédit comme inapplicable aux accords conclus depuis le 1er janvier 2015. | Ne pas inscrire un remboursement attendu dans le budget sans validation officielle. |
| Le calcul d’un ancien crédit | La fiche décrit un calcul historique fondé sur les primes d’un premier accord ou, pour un accord existant, sur leur hausse par rapport à l’exercice précédent. | Cette formule explique l’ancien dispositif ; elle ne fournit pas un calcul à appliquer à un accord conclu aujourd’hui. |
| Un projet d’intéressement sans crédit | L’intéressement peut avoir des conséquences sociales et fiscales distinctes, sous réserve du respect des conditions applicables. | Évaluer le coût des primes et les obligations de mise en place sans confondre ces effets avec un crédit d’impôt. |
La différence est importante pour la trésorerie : une dépense de primes et une réduction d’impôt attendue ne sont pas interchangeables. Si une simulation affiche encore un crédit de 30 %, demandez sur quelle période et quel texte elle se fonde avant de l’intégrer à vos prévisions. Pour organiser cette vérification, vous pouvez aussi utiliser une fiche de vérification d’une piste fiscale en SASU.
Ce que le calcul historique permet — et ne permet pas — de faire
La fiche d’Indy décrit l’ancien calcul comme suit : pour un premier accord, le crédit portait sur le montant des primes dues ; lorsqu’un accord existait déjà, il pouvait être calculé sur la hausse des primes par rapport à l’exercice précédent. Elle mentionne également un taux porté à 30 % pour les entreprises de moins de 50 salariés. Ces éléments décrivent un mécanisme passé, pas une formule à réutiliser pour une prime actuelle.
Dans votre tableau de prévision, séparez donc les lignes suivantes : montant de primes envisagé, charges et prélèvements à vérifier selon la situation, et éventuel crédit d’impôt confirmé par une source officielle. En l’absence de cette confirmation, ne renseignez pas un crédit comme une recette acquise. Aucun exemple chiffré actuel ne peut être déduit de la formule historique seule.
Une présidente de SASU qui envisage de partager une partie des résultats avec ses salariés peut ainsi comparer deux scénarios, sans présumer de l’éligibilité : le budget des primes sans crédit annoncé, puis le même budget après validation des règles applicables. C’est un scénario de préparation, pas un cas réel ni une conclusion sur sa situation.
Les effets de l’intéressement sont à examiner séparément
La même fiche indique que l’intéressement peut bénéficier d’un régime social et fiscal distinct d’une prime de salaire classique : elle mentionne notamment l’exonération de cotisations sociales, avec maintien de la CSG et de la CRDS, ainsi que la déductibilité des primes du bénéfice imposable. Elle précise aussi que le forfait social dépend de l’effectif de l’entreprise.
Ces éléments ne doivent pas être assimilés à une réduction d’impôt correspondant à 30 % des primes. Le traitement concret dépend des règles applicables et de la situation de l’entreprise ; faites-le confirmer avant de comparer des coûts.
La mise en place appelle également des vérifications propres au droit du travail. Selon cette fiche, plusieurs voies de conclusion existent, dont un accord collectif ou une ratification par les deux tiers du personnel. Elle décrit aussi, sous conditions, une décision unilatérale possible dans certaines entreprises de moins de 50 salariés.
Elle mentionne une durée d’accord comprise entre un et cinq ans, un dépôt sur la plateforme de téléprocédure du ministère du Travail et un délai de versement des primes. Ces indications doivent être contrôlées dans les textes et procédures en vigueur au moment de votre projet.
Checklist avant d’inscrire une prime au budget
- Décrire le projet : entreprise concernée, salariés concernés et exercice visé.
- Obtenir le texte de l’accord envisagé et identifier la procédure retenue.
- Vérifier les conditions de conclusion, la durée, le dépôt et le calendrier de versement auprès d’une source officielle.
- Faire distinguer par votre conseil le montant des primes, leur traitement social et fiscal, et tout crédit d’impôt éventuellement applicable.
- Dans le prévisionnel, ne retenir aucun crédit fondé seulement sur un ancien taux ou une simulation non datée.
- Conserver l’accord, les éléments de procédure, la preuve du dépôt et le calcul des sommes versées.
Le millésime de référence ici est 2026 ; la fiche d’Indy a été consultée le 3 novembre 2026. Comme elle n’est pas une source officielle et que les règles fiscales et sociales peuvent évoluer, faites relire le projet avant signature et avant comptabilisation. La décision à prendre n’est donc pas « comment récupérer 30 % ? », mais « quelles règles actuelles s’appliquent à mon dispositif, et quel budget reste soutenable sans crédit non confirmé ? »
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.