Ne pas disposer d’épargne à injecter n’équivaut pas à financer une reprise sans contrepartie. Il faut trouver des ressources pour payer l’acquisition, les frais et le démarrage, puis démontrer que les remboursements resteront supportables. Une banque peut refuser un montage, même si son plan est équilibré sur le papier.
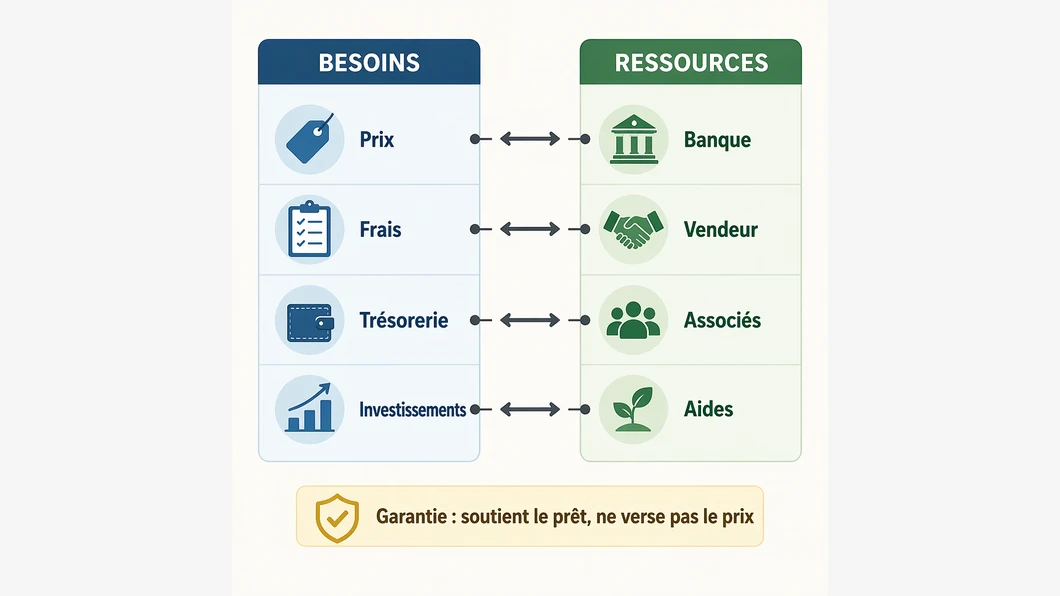
Le premier contrôle consiste à séparer les besoins de l’opération. Un achat de fonds de commerce ou de titres ne recouvre pas les mêmes éléments : clarifiez ce qui est cédé avant de bâtir les chiffres.
Le guide de financement d’Entreprises à vendre distingue notamment le prix, les frais, la trésorerie de redémarrage et les investissements immédiats (son guide sur le financement d’une reprise).
Commencer par le besoin total, pas par le prix affiché
Un plan de reprise ne se limite pas au prix : il faut distinguer le prix d’acquisition, les frais, la trésorerie de redémarrage et les investissements immédiats. Le besoin en fonds de roulement (BFR), c’est-à-dire le financement nécessaire aux décalages entre les dépenses et les encaissements de l’activité, doit apparaître séparément. Un prix entièrement financé ne garantit donc pas que l’entreprise aura de quoi fonctionner après la reprise.
Établissez deux colonnes et ne comptez une ressource que si son montant, son calendrier et ses conditions sont suffisamment définis. Une garantie publique, par exemple, n’est pas une somme versée pour acheter l’entreprise : elle couvre une partie du risque du prêteur et peut faciliter l’examen d’un prêt, sans remplacer le financement lui-même.
Bpifrance Création décrit cette fonction et cite plusieurs voies pour compléter un plan de financement (son guide sur le financement d’un projet de reprise).
| Besoins à chiffrer | Ressources à examiner |
|---|---|
| Prix de cession | Prêt bancaire, crédit-vendeur, investisseur |
| Frais liés à l’opération | Financement à négocier et à affecter explicitement |
| Trésorerie de redémarrage et BFR | Prêt, apport d’associés ou autres ressources confirmées |
| Investissements immédiats | Financement adapté à leur nature, à vérifier avec les partenaires |
Quelle piste examiner si votre apport personnel est nul ?
Si le cédant accepte un paiement différé, étudiez un crédit-vendeur. Il réduit la somme à financer immédiatement, mais crée une dette envers le vendeur. Faites préciser par écrit le montant, les échéances et les conditions ; ne le traitez pas comme acquis avant un accord formalisé.
Si vous pouvez présenter un dossier bancaire, demandez si une garantie de transmission est mobilisable. Elle peut réduire le risque porté par le prêteur, mais ne garantit pas son accord et peut entraîner des conditions ou des coûts à vérifier.
Si votre entourage ou un partenaire envisage de participer, distinguez un investissement au capital d’un prêt à la société. L’entrée d’un investisseur peut apporter des fonds, mais implique de discuter de la répartition du capital et des décisions. Un compte courant d’associé est, lui, une avance à organiser et à documenter.
Si votre situation le permet, examinez les prêts d’honneur auprès de réseaux d’accompagnement et les dispositifs d’aide accessibles à votre projet. Les conditions dépendent du dispositif ; vérifiez-les directement auprès de l’organisme concerné. Parmi les options recensées par Bpifrance Création figurent aussi le financement participatif et les investisseurs.
Si vous bénéficiez de droits au chômage, comparez le maintien de l’allocation d’aide au retour à l’emploi (ARE) et l’aide à la reprise ou à la création d’entreprise (ARCE) avec les informations de France Travail et votre situation. Pour cadrer cette comparaison, consultez aussi notre repère sur le choix entre ARE et ARCE en SASU.
Ces ressources ne sont pas interchangeables : un prêt se rembourse, un investisseur entre au capital, et une garantie soutient le dossier du prêteur sans apporter directement de trésorerie. La page de Bpifrance Création rappelle que les garanties couvrent une partie du risque de perte du financeur ; leur portée et leurs modalités sont à vérifier auprès de l’organisme et de la banque.
Un exemple fictif pour contrôler l’équilibre
Supposons, uniquement pour montrer le calcul, un besoin de 250 000 euros : 180 000 euros pour le prix, 10 000 euros de frais, 40 000 euros pour le redémarrage et le BFR, et 20 000 euros d’investissements immédiats. Ce cas ne décrit ni une opération réelle ni des conditions de financement usuelles. Il sert à vérifier que les colonnes s’additionnent.
| Ressources hypothétiques | Montant |
|---|---|
| Prêt bancaire envisagé | 165 000 € |
| Crédit-vendeur écrit à négocier | 35 000 € |
| Prêt d’honneur envisagé | 15 000 € |
| Investissement d’un associé envisagé | 35 000 € |
| Total des ressources | 250 000 € |
Le total correspond au besoin de l’exemple, mais cela ne prouve pas que les financeurs accepteront ces montants. Il faut encore documenter chaque ressource, vérifier ses délais de mise à disposition et tester la capacité de remboursement. Si une ligne n’est qu’une intention orale, le plan n’est pas bouclé.
Décider selon la situation du dossier
Si le cédant est prêt à différer une partie du prix, demandez quelles modalités il accepterait par écrit, puis vérifiez leur compatibilité avec les échéances bancaires.
Si la banque est ouverte au projet mais demande des garanties, demandez à l’organisme concerné si un dispositif peut s’appliquer. Ne comptez pas la garantie comme une recette dans votre tableau.
Si le plan reste incomplet, réduisez le périmètre de l’opération, cherchez un investisseur ou revoyez la cible plutôt que de masquer un besoin non financé.
Si l’entreprise relève d’une procédure collective, vérifiez le calendrier propre au dossier avant de compter sur un crédit-vendeur. Le guide d’Entreprises à vendre indique qu’en plan de cession, le prix est généralement payable à l’entrée en jouissance, ce qui peut exclure cette solution.
La chronologie à suivre avant de déposer une offre
Avant de chercher une cible, chiffrez les fonds personnels réellement mobilisables, vos engagements et les ressources que vous pourriez solliciter. Gardez distinctes les sommes confirmées et les pistes à instruire.
Dès que la cible est identifiée, détaillez le prix, les frais, les besoins de trésorerie et les investissements. Faites vérifier les hypothèses financières et la capacité de remboursement par les professionnels qui accompagnent le dossier.
Contactez plusieurs banques en parallèle et sollicitez en même temps les organismes de garantie et les réseaux d’accompagnement pertinents. Les démarches ne garantissent pas une décision favorable.
Avant le dépôt de l’offre, demandez des éléments écrits sur les financements envisagés et confirmez les échéances applicables à la vente. En procédure collective, la date limite communiquée pour le dossier doit être prise en compte.
Après l’accord, suivez séparément les fonds débloqués, les dépenses de reprise et la trésorerie d’exploitation. Le prix payé ne doit pas faire oublier les premiers décaissements de l’activité.
Pour décider, retenez une règle de gestion simple : un financement sans épargne personnelle n’est envisageable que si les autres ressources sont identifiées, compatibles avec le calendrier et soutenables pour l’entreprise. Les aides, garanties et conditions de crédit varient selon le dossier et peuvent évoluer ; faites vérifier le montage et ses conséquences avant tout engagement.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.