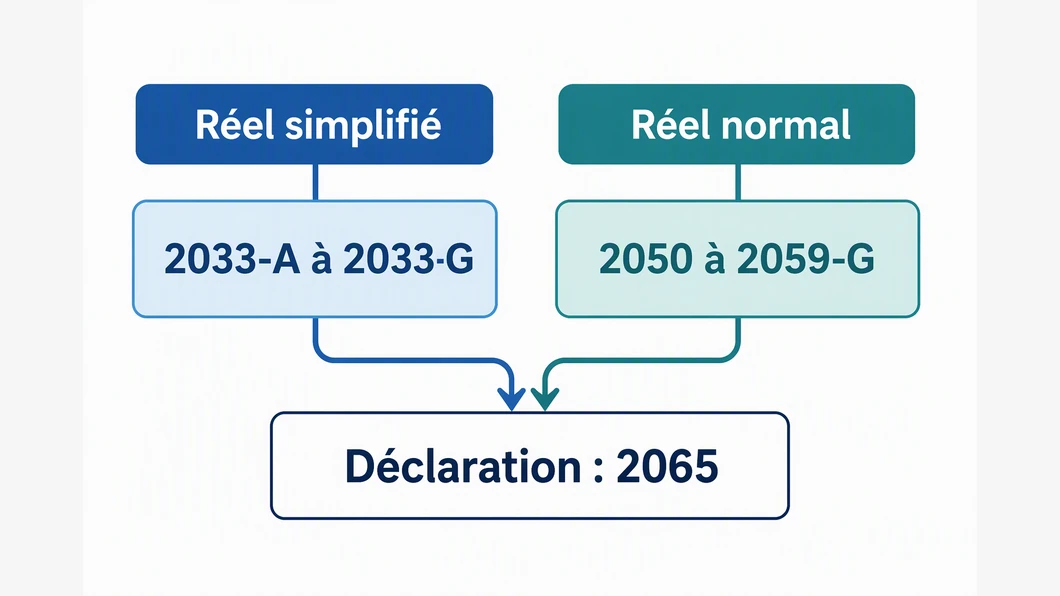
Pour préparer la liasse fiscale d’une SASU, deux informations guident le choix des documents : le régime fiscal effectivement appliqué à la société et, si elle est à l’impôt sur les sociétés (IS), son régime réel simplifié ou normal. Pour une SASU à l’IS, la déclaration de résultats est le formulaire 2065 ; les annexes diffèrent selon le régime.
La fiche de Legalstart sur la liasse fiscale, mise à jour le 28 septembre 2026, rappelle cette distinction.
La date du 20 mai 2026, elle, est un repère de campagne passé, non une échéance à venir. L’article de Legifiscal publié le 7 mai 2026 la donne pour la plupart des entreprises télétransmettant leur déclaration. Voici comment relier ces repères à votre dossier, sans confondre la liasse avec les autres déclarations fiscales.
Commencer par le régime qui figure dans votre dossier
Ne choisissez pas un formulaire à partir du seul sigle « SASU ». Reprenez la dernière déclaration de résultats ou les éléments transmis par votre expert-comptable et vérifiez le régime fiscal retenu pour l’exercice concerné. Si vous ne pouvez pas établir ce régime à partir des documents disponibles, faites confirmer ce point avant de préparer les annexes.
Pour une société à l’IS, le tableau suivant donne les correspondances mentionnées dans les sources de référence. Il sert à orienter le contrôle du dossier, pas à remplacer la vérification du formulaire correspondant à votre situation.
| Situation à confirmer | Déclaration de résultats | Annexes à repérer |
|---|---|---|
| SASU soumise à l’IS, régime réel simplifié | 2065 | Tableaux 2033-A à 2033-G |
| SASU soumise à l’IS, régime réel normal | 2065 | Tableaux 2050 à 2059-G |
| Entreprise relevant des BIC à l’impôt sur le revenu (IR) | 2031 | Annexes correspondant au régime réel simplifié ou normal |
Legalstart distingue bien, pour les sociétés à l’IS, le formulaire 2065 des annexes : le réel simplifié correspond aux tableaux 2033, tandis que le réel normal renvoie aux tableaux 2050 à 2059. Une entreprise relevant des bénéfices industriels et commerciaux (BIC) à l’IR utilise, selon la même fiche, le formulaire 2031.
Consultez la fiche sur les formulaires et leurs annexes, puis faites valider la correspondance avec le régime exact de votre SASU.
La clôture aide à lire le calendrier, pas à deviner le formulaire
Pour la campagne 2026, Legifiscal indique le 20 mai 2026 comme date limite de télétransmission pour la plupart des entreprises concernées. L’article précise que ce calendrier portait sur la déclaration de résultats et ses annexes.
Il distingue notamment ces documents de la DAS-2 et des déclarations liées à la cotisation sur la valeur ajoutée des entreprises (CVAE), qui restaient dues le 5 mai 2026. Le récapitulatif Legifiscal de la campagne 2026 détaille ces repères.
La date exacte dépend du cas de l’entreprise et de la période concernée. Pour les sociétés à l’IS qui clôturent en cours d’année, Legalstart rappelle un calendrier calculé à partir de la clôture, avec un délai supplémentaire pour la télétransmission. Ne transposez donc pas automatiquement le 20 mai à un exercice décalé : relevez la date de clôture, l’exercice visé et l’échéance applicable, puis confirmez-la auprès de votre conseil ou du service des impôts des entreprises.
Au 24 octobre 2026, le 20 mai est une date passée. Elle peut aider à vérifier un dépôt déjà effectué ou à comprendre le calendrier de la campagne, mais ne constitue pas une échéance future. Les sources citées sont des fiches de synthèse, et non des textes officiels : vérifiez le millésime des formulaires et les règles applicables à votre situation avant tout dépôt.
Un exemple fictif pour éviter le mauvais rapprochement
Supposons, à titre pédagogique, une SASU à l’IS qui clôture le 31 décembre 2025 et relève du régime réel normal. Pour la campagne 2026, le tableau de Legifiscal associe les clôtures de décembre 2025, janvier ou février 2026 au dépôt de la déclaration 2065 et de ses annexes ; la fiche Legalstart associe le régime normal aux tableaux 2050 à 2059-G.
Le dirigeant peut donc rapprocher ces deux éléments dans son suivi : formulaire 2065 d’un côté, annexes du régime normal de l’autre. Cet exemple n’établit pas l’échéance d’une autre SASU ni son régime réel.
Préparer un contrôle simple avant transmission
Rassemblez les pièces qui permettent de justifier votre choix, plutôt que de commencer par remplir des tableaux isolés :
- la date de clôture et l’exercice auquel se rapporte la liasse ;
- la dernière déclaration de résultats ou la confirmation du régime fiscal retenu ;
- la confirmation du régime réel simplifié ou normal, si la société est à l’IS ;
- le formulaire de déclaration et la liste des annexes attendues ;
- les éléments comptables de clôture à rapprocher des tableaux, notamment le bilan et le compte de résultat ;
- la date limite applicable à cet exercice et la preuve de télétransmission, une fois le dépôt réalisé.
Avant l’envoi, vérifiez que le numéro du formulaire, les annexes sélectionnées, l’exercice et la date de clôture concordent. Si une annexe attendue manque ou si le régime n’est pas clair, suspendez la validation et demandez une revue. Pour organiser les pièces qui précèdent cette étape, la checklist de clôture d’une SASU peut compléter ce repérage, sans se substituer au contrôle fiscal du dossier.
Une liasse fiscale ne se résume pas à une date ou à un formulaire unique : le régime détermine les documents, et l’exercice détermine le calendrier à vérifier. Conservez dans votre suivi la décision sur le régime, les formulaires retenus, les annexes et l’échéance confirmée. Cette trace rend plus facile la relecture du dossier avec votre expert-comptable, sans présumer que les repères d’une campagne passée s’appliquent à la suivante.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.