La liasse fiscale d’une SASU ne se prépare pas seulement au moment de cliquer sur une déclaration. Elle dépend de la qualité des comptes, des justificatifs, des contrôles de TVA, de la date de clôture et du niveau de risque que le président accepte de porter. La vraie décision n’est donc pas “expert-comptable ou pas expert-comptable” en général. Elle consiste à savoir qui fait quoi pour sécuriser la déclaration de résultat, notamment le formulaire 2065 lorsque la société est soumise à l’impôt sur les sociétés.
Au 20 septembre 2026, l’administration fiscale rappelle qu’aucune disposition n’impose à une société de recourir à un expert-comptable externe pour tenir sa comptabilité ou établir ses déclarations fiscales. Elle précise aussi que les entreprises relevant d’un régime réel doivent fournir des documents comptables et fiscaux normés.
Source : impots.gouv.fr, question sur le recours à l’expert-comptable. C’est cette tension qui doit guider la décision : liberté d’organisation, mais responsabilité documentaire.
Partir de la décision à prendre
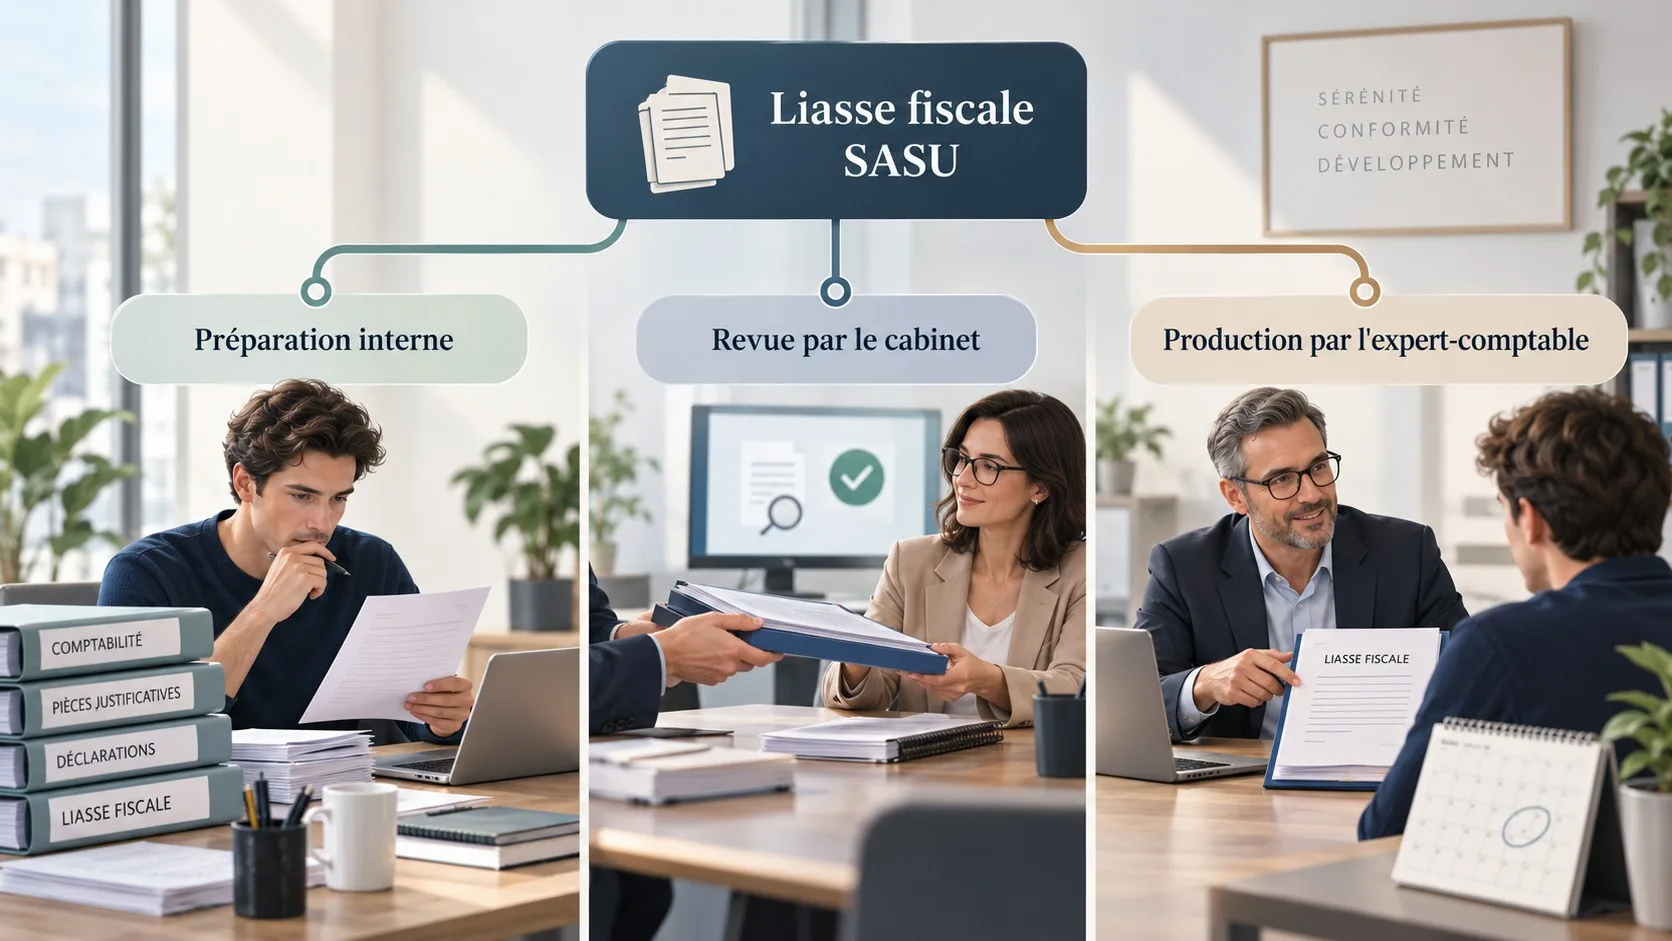
Un président de SASU peut préparer une partie du dossier en interne sans pour autant produire seul la liasse fiscale. Il peut aussi déléguer largement au cabinet tout en gardant la responsabilité de transmettre les pièces et d’expliquer les opérations inhabituelles. Entre les deux, plusieurs organisations existent.
Le choix devient plus clair avec trois questions : la comptabilité est-elle tenue à jour, les règles fiscales applicables sont-elles maîtrisées, et la SASU a-t-elle vécu des opérations particulières pendant l’exercice ? Une société avec quelques factures de conseil, une TVA simple et aucun événement exceptionnel n’a pas le même besoin qu’une SASU avec rémunération du président, immobilisations, avoirs fournisseurs, changement de banque, premier exercice long ou clôture proche.
Arbre de décision : qui doit porter la liasse ?
- Si les comptes ne sont pas rapprochés, les justificatifs incomplets ou les écritures non contrôlées, commencez par confier la production fiscale ou une revue complète au cabinet. La priorité est d’obtenir une base fiable avant toute déclaration.
- Si les comptes sont propres mais que la SASU a connu un événement particulier, comme une première clôture, un changement de régime, une rémunération nouvelle ou des opérations non habituelles, préparez le dossier en interne et demandez une validation ciblée à l’expert-comptable.
- Si l’activité est stable, les flux simples, les contrôles mensuels documentés et les obligations bien identifiées, une préparation interne peut être envisagée, avec une relecture externe ponctuelle lorsque le dirigeant n’est pas certain du traitement fiscal.
- Si le président cherche surtout à comparer les offres de cabinets, la liasse fiscale doit être isolée dans la discussion : production annuelle, conseil fiscal, corrections comptables, dépôt, échanges avec l’administration et restitution ne sont pas toujours inclus au même niveau.
Tableau de comparaison avant de choisir
| Option | Ce que le président garde | Ce que le cabinet peut sécuriser | Point de vigilance |
|---|---|---|---|
| Préparation interne complète | Classement, comptabilité, contrôles et télétransmission | Rien, sauf revue séparée demandée | Risque élevé si les tableaux fiscaux ne sont pas maîtrisés |
| Préparation interne avec revue | Dossier de pièces, rapprochements, questions préparées | Contrôle des écritures sensibles, cohérence fiscale, points à corriger | Définir clairement le délai et le périmètre de la revue |
| Production par l’expert-comptable | Transmission des pièces, validation des hypothèses, archivage | Établissement ou contrôle des comptes et de la liasse | Vérifier ce qui est inclus dans la lettre de mission |
| Changement de cabinet avant clôture | Historique, accès, exports, anciennes déclarations | Reprise du dossier et sécurisation de la déclaration à venir | Anticiper la transition pour éviter une clôture dans l’urgence |
Les dates changent avec la clôture
La date de clôture pilote une partie du calendrier fiscal. Le calendrier professionnel publié par l’administration donne des échéances selon les mois et les situations.
Par exemple, pour septembre 2026, il mentionne le télépaiement d’un acompte d’impôt sur les sociétés au 15 septembre, le solde d’IS pour certains exercices clos le 31 mai 2026, et la déclaration de résultats 2065 pour les entreprises dont l’exercice est clos le 30 juin 2026.
Source : calendrier fiscal professionnel impots.gouv.fr.
Pour une SASU récente, un point mérite une attention particulière. L’administration indique qu’une société nouvelle soumise à l’IS qui ne clôture pas de bilan au cours de l’année de création n’a pas à déposer une déclaration de résultats pour cette même année ; la première déclaration porte alors sur la période comprise entre la création et la première clôture.
Elle précise aussi que la date de clôture du premier bilan ne peut pas être postérieure au 31 décembre de l’année qui suit celle de la création. Source : impots.gouv.fr, première déclaration de résultats à l’IS.
Checklist à transmettre avant la revue fiscale
- Statuts, extrait d’immatriculation, date de clôture et éventuelles décisions de l’associé unique.
- Balance comptable, grand livre, journaux et rapprochements bancaires de l’exercice.
- Factures clients, factures fournisseurs, avoirs, notes de frais et justificatifs des dépenses payées par carte.
- Déclarations et paiements de TVA, avec les écarts déjà identifiés si la SASU est concernée.
- Éléments de rémunération du président : bulletins, déclarations sociales, paiements et décisions associées.
- Immobilisations, cessions, abonnements annuels, dépôts de garantie, emprunts ou avances en compte courant.
- Questions ouvertes à faire arbitrer : dépense mixte, justificatif manquant, opération inhabituelle, changement d’outil ou de banque.
Exemple hypothétique de répartition
Imaginons une SASU de conseil qui clôture au 30 juin 2026. Le président tient un tableau mensuel, conserve ses factures et rapproche la banque chaque semaine. Il ne souhaite pas produire seul la liasse fiscale, mais veut réduire les allers-retours. Dans ce cas, il peut préparer un dossier structuré quinze à trente jours avant l’échéance interne fixée avec le cabinet : balance, export bancaire, factures majeures, TVA, rémunération, liste des points à arbitrer.
Le cabinet reçoit alors un dossier exploitable plutôt qu’une accumulation de fichiers. Il peut se concentrer sur la cohérence comptable, les retraitements fiscaux, la déclaration 2065 et les annexes nécessaires. Le président ne délègue pas sa vigilance, mais il ne transforme pas non plus une obligation fiscale normée en exercice solitaire.
Relier la liasse aux routines déjà en place
La préparation fiscale gagne à s’appuyer sur les routines de gestion existantes. Le suivi de TVA évite de découvrir une dette fiscale tardive ; le dossier de clôture permet de rapprocher les pièces avant l’échéance ; le choix de l’expert-comptable se vérifie aussi dans la façon dont il restitue les points fiscaux sensibles.
Pour prolonger cette organisation, consultez aussi TVA en SASU : l’intégrer au calendrier de trésorerie, Clôture de SASU : la checklist à préparer sans attendre et Choisir un expert-comptable pour sa SASU : 8 questions utiles.
La bonne organisation n’est pas forcément la plus autonome. C’est celle qui permet au président de savoir ce qu’il transmet, ce qu’il valide, ce que le cabinet prend en charge et quelles zones doivent être relues avant dépôt. Pour une matière fiscale, cette relecture reste prudente dès qu’un doute existe sur le régime, l’échéance ou le traitement d’une opération.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.