Un virement de la SASU vers le compte personnel de son président prouve qu’un paiement a eu lieu, mais ne précise pas à lui seul pourquoi. Pour rendre l’opération compréhensible, reliez le mouvement bancaire à sa décision, à sa pièce justificative et à son traitement par la personne chargée de la comptabilité ou de la paie.
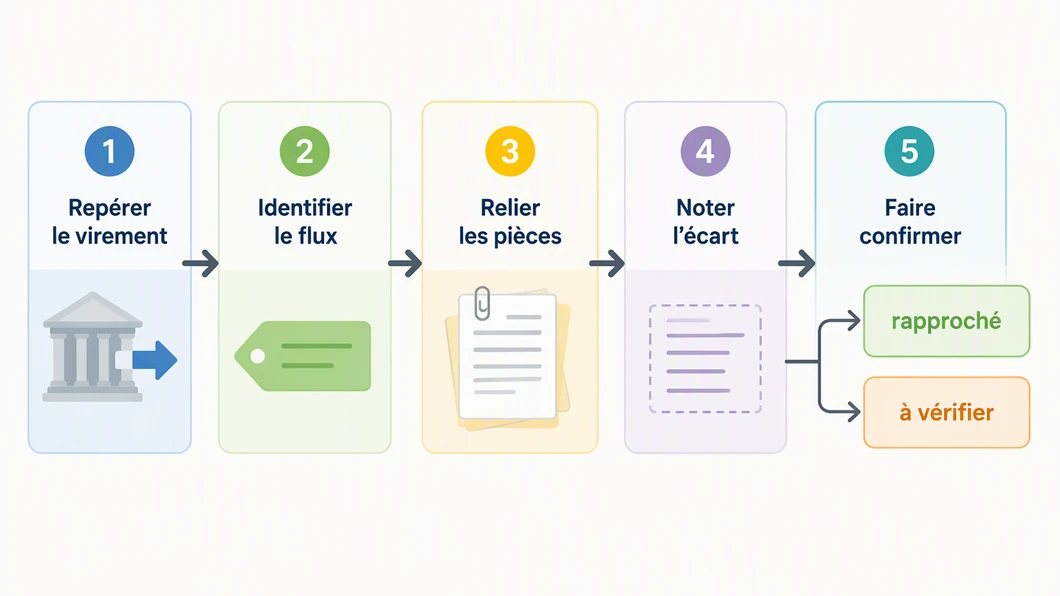
Le point important est de ne pas regrouper sous une même étiquette des flux qui n’ont pas la même origine. Cette méthode porte sur le rapprochement documentaire, pas sur le calcul d’une rémunération ni sur la validation juridique ou fiscale d’une opération.
Étape 1 : identifier la nature du flux avant de classer les pièces
Commencez par relever le bénéficiaire, la date, le montant et le libellé du virement. Puis demandez-vous à quelle opération il correspond : paie du président, remboursement d’une dépense avancée, mouvement lié au compte courant d’associé, ou autre motif à faire préciser. Ne déduisez pas la réponse du seul libellé bancaire.
Pour la paie, le dossier de rapprochement peut notamment réunir la décision ou l’instruction de rémunération applicable, le bulletin correspondant, la preuve du virement et les éléments de déclaration ou de paiement social transmis dans le cadre convenu avec le gestionnaire de paie. Les pièces exactes dépendent de la situation : faites confirmer lesquelles doivent être conservées et comment les traiter.
Étape 2 : comparer les dossiers selon leur objet
Cette matrice sert à orienter le tri. Elle ne détermine pas à elle seule la qualification comptable ou le traitement social et fiscal d’un paiement.
| Flux à examiner | Pièces à rapprocher | Contrôle pratique | Point à faire confirmer |
|---|---|---|---|
| Rémunération du président | Élément établissant la rémunération décidée, bulletin de paie s’il y en a un, preuve du virement et documents de paie associés | Le montant et la période du paiement concordent-ils avec les documents disponibles ? | Le traitement de paie et les déclarations applicables à la situation |
| Remboursement de frais | Justificatif de la dépense, motif professionnel consigné, relevé ou note de frais et preuve du remboursement | La dépense, son montant et le paiement sont-ils reliés sans ambiguïté ? | La recevabilité et le traitement de la dépense |
| Mouvement de compte courant d’associé | Trace de l’avance ou du mouvement d’origine, suivi du compte et preuve du remboursement éventuel | Le virement correspond-il à une opération déjà inscrite dans le suivi ? | La qualification du mouvement et les conditions de son remboursement |
| Virement au motif incertain | Échange ou décision permettant d’expliquer l’objet, pièces d’origine et preuve bancaire | La cause est-elle établie, ou faut-il suspendre le classement définitif ? | La qualification avant toute régularisation |
Un paiement mal documenté ne devient pas une rémunération, un remboursement de frais ou une avance parce qu’on lui attribue un libellé après coup. Si l’origine reste incertaine, consignez la question et demandez une revue plutôt que de fabriquer une pièce ou de compléter le dossier par supposition. Pour distinguer les mouvements d’associé, consultez aussi notre ressource sur le suivi du compte courant d’associé en SASU.
Étape 3 : tester le rapprochement avec un exemple fictif
Exemple pédagogique, millésime 2026, sans calcul de cotisations ni hypothèse sur un régime : supposons qu’un virement unique de 1 842,80 € soit présenté comme comprenant 1 800 € de rémunération correspondant aux documents de paie disponibles et 42,80 € de frais avancés. L’addition est exacte : 1 800 € + 42,80 € = 1 842,80 €. Elle ne suffit toutefois pas à prouver la nature des deux composantes.
Pour rendre le dossier contrôlable, le tableau interne doit donc séparer les deux montants et renvoyer, pour chacun, à ses propres pièces. Le bulletin et les éléments de paie doivent expliquer la partie rémunération ; le justificatif et la note de frais doivent expliquer la partie dépense. Si le rapprochement est difficile, demandez au professionnel qui suit la paie ou la comptabilité si des paiements séparés ou une présentation plus détaillée sont préférables.
Étape 4 : créer une fiche de suivi par virement
Une ligne de suivi suffit si elle permet à une autre personne de comprendre l’opération sans reconstituer son histoire. Utilisez un tableau partagé ou un document interne, sans y recopier inutilement des données personnelles sensibles.
| Champ | À renseigner |
|---|---|
| Date et montant | Date bancaire, montant et référence du mouvement |
| Nature proposée | Paie, frais, compte courant ou à qualifier |
| Pièces associées | Noms des documents et emplacement de conservation |
| Rapprochement | Montants concordants, écart constaté ou pièce manquante |
| Action et responsable | Question à poser, personne chargée du suivi et date de résolution |
La rémunération elle-même et son coût pour la société sont un sujet distinct du classement des virements : retrouvez notre ressource sur le budget mensuel de rémunération du président pour examiner cet autre besoin.
Étape 5 : contrôler le dossier avant transmission
- Le virement est-il relié à une période et à un objet identifiables ?
- Chaque composante d’un paiement groupé possède-t-elle ses propres pièces ?
- Les montants des documents concordent-ils avec le relevé bancaire ou l’écart est-il expliqué ?
- Une pièce est-elle manquante, provisoire ou à faire corriger ?
- Les questions de traitement sont-elles adressées au professionnel compétent, sans présenter une hypothèse comme une décision acquise ?
Conservez les documents dans l’espace prévu par votre organisation, avec un nom de fichier qui permet de les retrouver et sans multiplier les copies contradictoires. Pour la paie du président, le choix des pièces et leur traitement doivent être relus au regard de la situation de la SASU et des règles applicables au millésime concerné. La méthode ci-dessus n’est pas une validation juridique, sociale ou fiscale.
Checklist : fermer la boucle
- Repérer le virement sur le relevé bancaire.
- Identifier ou signaler sa nature sans la déduire du libellé seul.
- Relier chaque partie du montant à ses justificatifs propres.
- Noter les écarts, les pièces manquantes et la personne chargée de les résoudre.
- Faire confirmer les cas ambigus par le cabinet comptable ou le gestionnaire de paie.
- Archiver la réponse et mettre à jour le suivi une fois le rapprochement effectué.
Pour l’exemple chiffré, les montants sont fictifs et servent uniquement à vérifier une addition. Les règles de paie, les déclarations et le traitement des dépenses doivent être examinés par un professionnel selon le dossier de la SASU.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.