Un prévisionnel de SASU peut présenter des montants cohérents et rester fragile si personne ne sait d’où viennent ses hypothèses. Une recette estimée à partir d’un devis signé, une charge appuyée par une offre fournisseur et un abonnement reconduit automatiquement ne présentent pas le même niveau de preuve. Les mélanger dans une seule colonne donne une impression de précision sans montrer ce qui mérite encore d’être vérifié.
L’objectif n’est pas de transformer le président en contrôleur permanent. Il consiste à comparer les justificatifs disponibles avant de retenir une hypothèse dans le budget, le plan de trésorerie ou un échange avec le cabinet comptable. La méthode ci-dessous est un cadre de gestion pour 2026. Elle ne remplace pas l’analyse de la situation fiscale ou comptable de chaque société.
Le problème : un chiffre prévisionnel n’a pas toujours la même solidité
Dans une SASU, une hypothèse peut correspondre à une vente attendue, une dépense récurrente, un investissement, une taxe ou une rémunération envisagée. Le document qui l’appuie doit permettre de répondre à trois questions : quelle opération est prévue, à quelle date et avec quel degré d’engagement ?
Un devis envoyé n’est pas une commande. Une commande n’est pas nécessairement une facture. Une facture fournisseur n’indique pas toujours la date réelle du prélèvement. De même, un montant observé sur un relevé bancaire peut aider à prolonger une tendance, mais il ne prouve pas que le même montant se reproduira.
Cette distinction devient importante lorsque le prévisionnel sert à décider si la SASU peut engager une dépense, modifier son rythme de rémunération ou conserver une réserve de trésorerie. Le chiffre ne doit pas seulement être plausible : son origine et sa date de réexamen doivent être visibles.
La matrice de comparaison des justificatifs
| Hypothèse du prévisionnel | Justificatif le plus utile | Ce qu’il permet de vérifier | Limite à noter |
|---|---|---|---|
| Encaissement d’une mission | Devis accepté, bon de commande ou contrat | Montant prévu, client concerné et condition de facturation | L’acceptation ne garantit pas la date d’encaissement |
| Achat ponctuel | Devis fournisseur ou commande confirmée | Prix, fournisseur et échéance annoncée | Le prix peut changer avant la facture |
| Abonnement logiciel | Facture récente, contrat et historique bancaire | Montant, périodicité et mode de prélèvement | Le renouvellement ou le tarif peut évoluer |
| Impôt ou taxe | Dernier avis, échéancier ou espace fiscal | Nature de l’échéance et période concernée | Le montant dépend du régime et de la déclaration |
| Rémunération du président | Décision écrite, simulation de paie et calendrier du cabinet | Montant envisagé et dates de décaissement | Le coût total doit être confirmé selon la situation |
| Frais avancés personnellement | Note de frais, facture et preuve de paiement | Réalité de la dépense et montant à rembourser | Le remboursement ne doit pas être confondu avec une rémunération |
Cette matrice ne crée pas une règle fiscale automatique. Elle sert à qualifier la qualité de l’information avant son intégration dans le prévisionnel. Une pièce peut être suffisante pour une première estimation et insuffisante pour valider définitivement un paiement ou une déclaration.
Solution 1 : classer les hypothèses par niveau de preuve
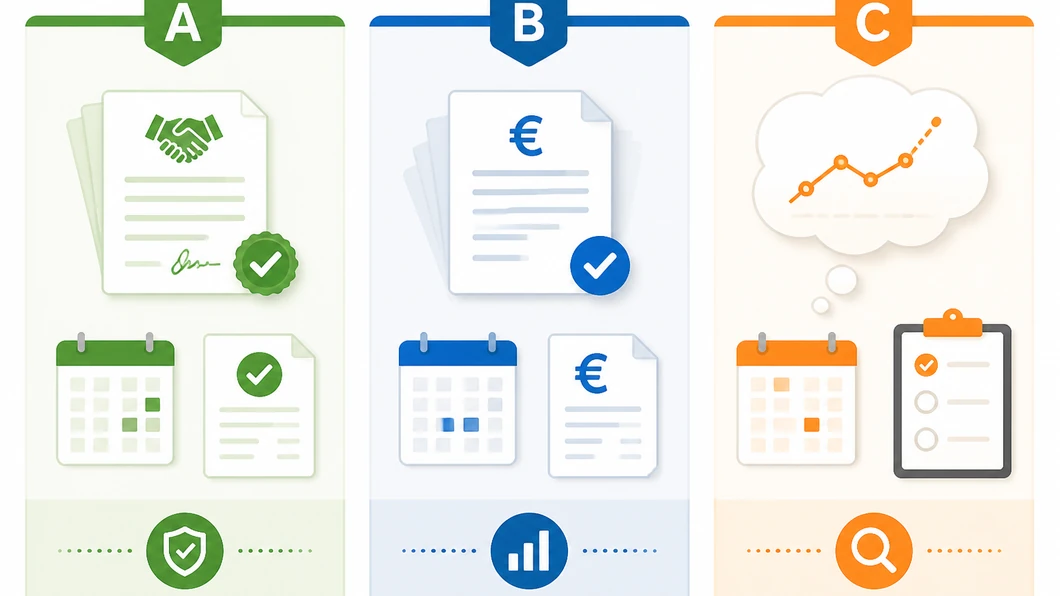
Une lecture simple consiste à attribuer à chaque ligne un niveau de preuve. Le niveau A correspond à une opération engagée ou documentée par une pièce datée : contrat signé, commande confirmée, échéancier reçu ou facture déjà émise. Le niveau B correspond à une hypothèse appuyée par un historique régulier ou une proposition encore susceptible d’évoluer. Le niveau C correspond à une estimation de travail, utile pour tester un scénario mais non confirmée.
- Niveau A : intégrer dans le scénario central, avec la date et la pièce de référence.
- Niveau B : conserver dans le scénario central si l’hypothèse est raisonnable, mais prévoir une date de revue.
- Niveau C : réserver au scénario prudent ou favorable, sans la présenter comme une recette acquise ou une dépense certaine.
Le niveau ne mesure pas la qualité du fournisseur ou du client. Il mesure seulement la solidité documentaire de l’hypothèse à la date de préparation. Cette nuance évite de transformer une intention commerciale en encaissement certain.
Solution 2 : comparer le document à la date de trésorerie
Un justificatif décrit une opération ; le prévisionnel doit aussi placer son effet dans le temps. Pour chaque ligne, ajoutez quatre champs : date prévue de facturation, date probable d’encaissement ou de paiement, pièce associée et date de contrôle.
Un devis accepté peut donc rester dans le prévisionnel comme recette attendue, mais avec une date d’encaissement prudente et un rappel à la date de livraison. Une facture fournisseur peut être enregistrée comme décaissement à la date prévue de règlement, tout en conservant la possibilité d’un prélèvement différent. Le but est de séparer le montant de la date, plutôt que de laisser une seule cellule porter les deux informations.
Pour les taxes, les cotisations ou la paie, la vérification doit tenir compte du régime applicable et du calendrier réel de la SASU. Les documents officiels peuvent servir de point de départ.
La page de Service Public Entreprendre sur les durées de conservation distingue notamment les pièces comptables, les documents bancaires et les documents fiscaux.
Elle indique dix ans à partir de la clôture pour les pièces justificatives comptables, cinq ans pour les documents bancaires et six ans pour les documents fiscaux.
Une anecdote hypothétique : le devis qui semblait déjà encaissé
Imaginons une SASU de conseil qui inscrit 6 000 euros dans son prévisionnel après l’acceptation d’un devis. Le document prévoit une facture à la livraison, mais la mission n’a pas encore commencé. Le président utilise pourtant cette somme pour justifier une dépense immédiate.
Lors du contrôle hebdomadaire, il classe la recette au niveau B, décale son encaissement à une date compatible avec la livraison et ajoute une réserve dans le scénario prudent. La décision ne consiste pas à supprimer le devis. Elle consiste à ne plus le traiter comme de la trésorerie disponible avant que la condition de facturation soit remplie.
Cette situation est fictive. Elle montre pourquoi le justificatif doit être relié à une condition et non seulement à un montant.
Le contrôle à effectuer avant de valider une ligne
- Identifier la nature de l’hypothèse : recette, achat, taxe, rémunération ou remboursement.
- Associer la pièce la plus proche de l’opération réelle.
- Noter la date documentée et la date probable du flux bancaire.
- Attribuer un niveau de preuve A, B ou C.
- Inscrire une date de revue lorsque le document peut évoluer.
- Transmettre au cabinet les lignes qui dépendent d’un régime fiscal, social ou comptable à confirmer.
Pour éviter de rechercher les mêmes éléments chaque mois, conservez un index simple : numéro de ligne, libellé, montant, date prévue, niveau de preuve, nom du fichier et prochaine action. La pièce peut ensuite être rangée selon une méthode déjà décrite dans classer les justificatifs en SASU, sans créer une arborescence supplémentaire pour le seul prévisionnel.
Quelle décision prendre selon la situation ?
Si la majorité des recettes repose sur des devis non signés, le scénario central doit rester prudent et le suivi commercial doit être rapproché du suivi de trésorerie. Si les dépenses récurrentes sont appuyées par des factures et un historique stable, le président peut les intégrer plus facilement, tout en contrôlant les renouvellements et les changements de tarif.
Si les lignes fiscales ou sociales sont incertaines, elles doivent être isolées et revues avec le professionnel compétent plutôt que compensées par une estimation optimiste.
Le prévisionnel devient ainsi un document de décision, pas seulement un tableau de montants. Pour les recettes et dépenses à court terme, il peut être mis à jour dans le previsionnel de tresorerie a 90 jours. Pour une société en création, les pièces d’origine peuvent être regroupées dans dossier de demarrage SASU.
Avant toute décision fiscale ou sociale, faites vérifier les hypothèses dépendantes de votre régime, de votre date de clôture et de vos déclarations. Un document bien classé facilite cette relecture ; il ne la remplace pas.
Question de la rédaction : quels justificatifs vous aident le plus à fiabiliser votre prévisionnel de SASU au quotidien ?
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.