Un don de la SASU ne se résume pas au virement ou à la remise d’un bien. Pour le suivre jusqu’à la clôture, consignez sa forme, son bénéficiaire, sa date, sa valeur retenue et la pièce qui le justifie. Cette trace permet de vérifier que le montant repris dans le suivi comptable correspond bien à l’opération réelle, avant de faire examiner son traitement fiscal.
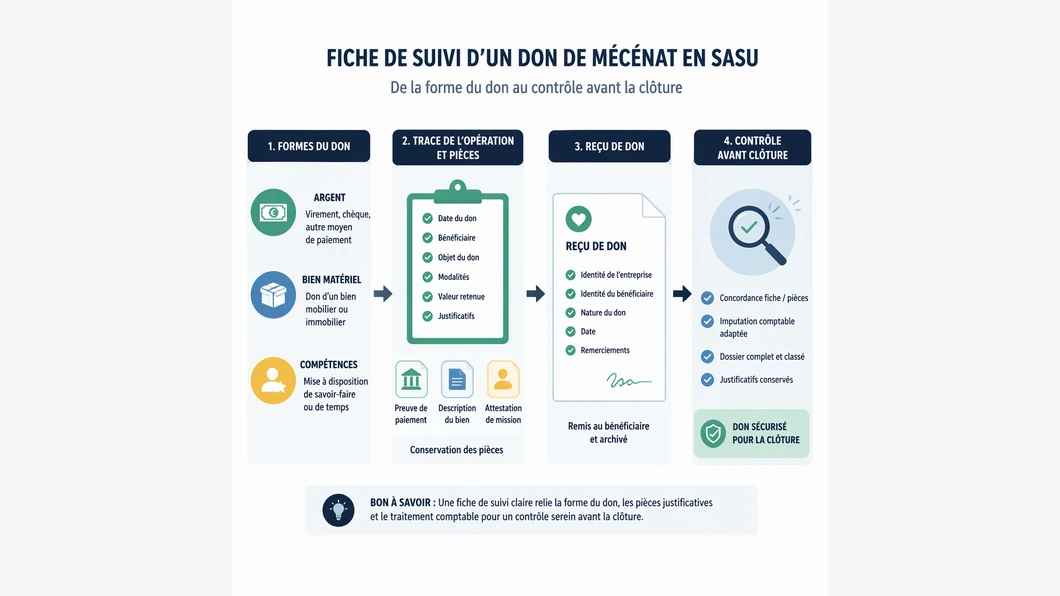
Le mécénat d’entreprise désigne ici un don sans contrepartie, qui peut prendre la forme d’une somme d’argent, d’un bien ou d’une mise à disposition de compétences. La procédure publiée par Indy décrit ces formes ainsi qu’un parcours de suivi dans son outil. Elle constitue une description de ce parcours, pas une validation suffisante des conditions fiscales applicables à chaque situation.
Commencer par qualifier l’opération
Avant de comptabiliser quoi que ce soit, notez ce que la société a effectivement donné. Pour un don en numéraire, la preuve principale à rapprocher est le mouvement de paiement. Pour un bien ou une mise à disposition de compétences, il n’y a pas nécessairement de transaction bancaire : il faut donc décrire précisément ce qui a été remis ou fourni et réunir les documents qui permettent d’en retracer la réalité et la valeur.
La première distinction utile est la forme du don : somme d’argent, bien matériel ou mise à disposition de compétences. Cette classification évite de traiter comme un virement une opération qui n’en est pas un, et signale tôt les cas pour lesquels la méthode de valorisation ou les pièces demandent une vérification spécifique.
| Forme du don | Trace à réunir | Contrôle avant clôture |
|---|---|---|
| Numéraire | Preuve de paiement et reçu du bénéficiaire | Rapprocher le paiement, le montant enregistré et le reçu |
| Bien matériel | Description du bien, document de remise et reçu disponible | Faire confirmer la valeur retenue et son traitement |
| Compétences | Description de la prestation ou du temps mis à disposition et documents associés | Faire valider la méthode de valorisation et les écritures |
Ce tableau est une trame de gestion, pas une liste réglementaire exhaustive. La documentation d’Indy indique qu’un reçu émis par l’organisme bénéficiaire est à conserver pour justifier le don. Vérifiez que le document reçu correspond au bénéficiaire, à la nature et au montant de l’opération ; si une information ne concorde pas, suspendez la validation du suivi et demandez une clarification.
Une fiche réutilisable pour chaque don
Inscrivez chaque opération sur une ligne distincte, même si plusieurs dons ont été faits au même organisme. Un tableau simple peut contenir les champs suivants :
- Date de la décision et date de remise ou de paiement.
- Nom du bénéficiaire et objet du don.
- Forme : numéraire, bien ou compétences.
- Montant ou valeur suivie, avec la méthode et les pièces qui l’expliquent.
- Référence du reçu et emplacement où le document est conservé.
- Référence du paiement, s’il y en a un, et catégorie comptable utilisée.
- État du contrôle : à rapprocher, à faire valider ou rapproché.
Pour illustrer le calcul du total suivi, supposons trois versements fictifs de 120 €, 80 € et 300 €. Le registre doit afficher 500 € en additionnant ces trois montants, tout en conservant une ligne et une preuve par versement. Cet exemple arithmétique ne calcule ni une réduction d’impôt ni un montant déductible : il sert uniquement à montrer comment contrôler le total des opérations enregistrées.
Pour un don en numéraire, la page d’Indy décrit le classement de la transaction bancaire dans la catégorie « Dons » et indique qu’un reçu de l’organisme bénéficiaire est à conserver. Dans cette procédure logicielle, le montant est ensuite repris à l’étape de clôture consacrée aux crédits et réductions d’impôt. Si votre outil ou votre organisation comptable diffère, ne transposez pas automatiquement ce parcours : faites confirmer la catégorie et les écritures adaptées à votre dossier.
À la clôture, contrôler avant de déclarer
Rapprochez le total du registre avec les paiements et les reçus. Pour les dons en nature ou en compétences, isolez les lignes qui n’ont pas de mouvement bancaire et faites valider leur valeur et leur traitement. Une différence entre le registre et les pièces doit être expliquée avant que le montant soit repris dans les documents de clôture.
La page d’Indy indique que le montant validé est déclaré sur le formulaire 2069-RCI, qui accompagne la liasse fiscale 2065. Cette mention décrit la procédure présentée par l’éditeur ; elle ne dispense pas de vérifier les formulaires et les consignes applicables à l’exercice concerné auprès d’une source officielle ou du professionnel qui suit la SASU. La même page distingue aussi les dons en argent des dons en nature ou de compétences dans son parcours de traitement.
Conservez ensemble le registre, les preuves de paiement ou de remise, les reçus et les échanges ayant permis de valider une valeur ou un traitement. Pour organiser l’archivage de ces pièces dans le temps, consultez aussi notre repère sur la conservation des documents d’une SASU.
La règle pratique est simple : ne validez pas un total parce qu’il paraît cohérent. Chaque ligne doit pouvoir être reliée à une opération et à ses justificatifs. Les conditions d’éligibilité, la valorisation des dons non monétaires et les obligations déclaratives peuvent dépendre de la situation et de l’exercice ; faites relire ces points avant de finaliser la déclaration.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.