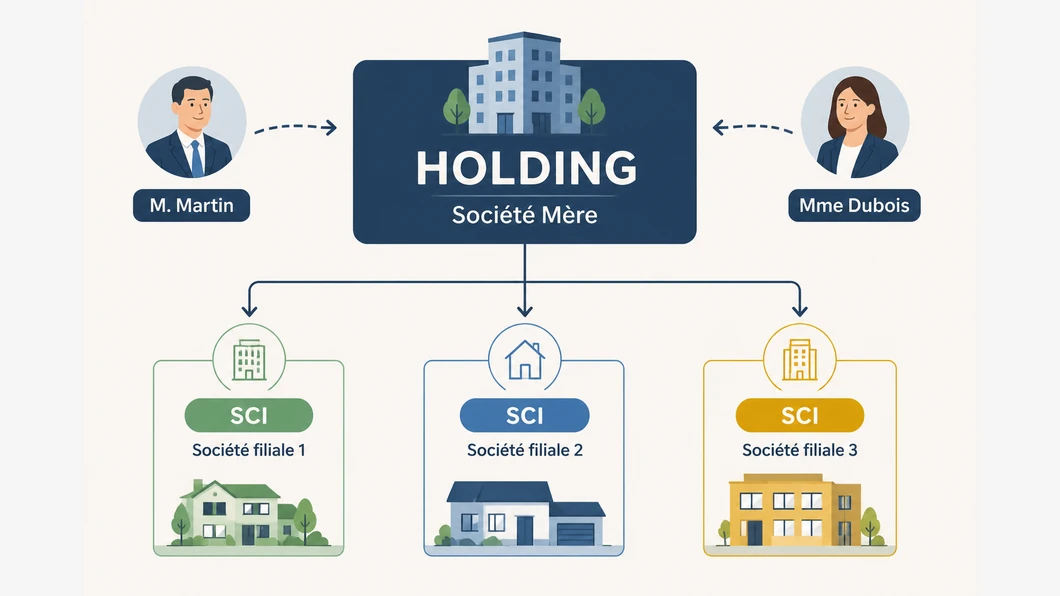
Un même virement ne se traite pas de la même façon chez la société qui paie et chez celle qui reçoit. Pour comptabiliser un flux entre une société mère et sa filiale, commencez donc par identifier sa nature — prestation, capital, avance ou dividende — puis documentez séparément son traitement dans chaque société. Les libellés présentés ci-dessous sont ceux d’une page d’aide d’Indy : ils décrivent le classement proposé dans cet outil, pas une règle universelle à appliquer sans examen de votre situation.
La documentation d’Indy sur les flux entre société mère et filiale, consultée le 24 octobre 2026, distingue notamment quatre cas. Pour chacun, vérifiez les pièces et le traitement comptable avec la personne qui suit les comptes de vos sociétés.
Commencer par la cause du virement, pas par son intitulé bancaire
Le relevé indique qu’une somme a circulé ; à lui seul, il n’explique pas pourquoi. Avant de choisir une catégorie, rattachez le paiement à une opération identifiable : facture de prestation, souscription au capital, avance de trésorerie ou distribution. Puis consignez qui paie, qui reçoit et quels justificatifs établissent cette nature. Cette étape évite de confondre des opérations différentes simplement parce qu’elles relient les mêmes deux sociétés.
Pour une prestation de management, la page d’Indy présente une vente de service chez la mère et une charge chez la filiale ; elle conditionne la déductibilité à la réalité, à la documentation, au bénéfice pour la filiale et à un tarif de marché.
Cette indication doit être lue dans son périmètre : c’est la présentation de la documentation d’un outil, et non une validation de la déductibilité d’une prestation particulière. Conservez notamment la facture et les éléments permettant de décrire le service réellement rendu. Si la prestation, son utilité pour la filiale ou sa justification ne sont pas claires, faites examiner le dossier avant de retenir un traitement.
Comparer le traitement des deux côtés
| Nature du flux | Chez la société mère | Chez la filiale | Point à documenter |
|---|---|---|---|
| Prestation de management | La page Indy indique « Vente de service ». | Elle indique « Honoraires divers ». | Prestation réalisée, justificatifs, bénéfice pour la filiale et tarif, selon les conditions énoncées par la page. |
| Apport au capital | La page indique une prise de participation, classée « Titres de participation » dans Indy. | Elle indique le capital social reçu, classé « Capital ». | Documents relatifs à l’apport et à la participation ; faire vérifier le traitement de chaque entité. |
| Avance de trésorerie | La page parle d’une créance rattachée à des participations et mentionne une convention de trésorerie. | Elle indique « Apport d’associé » dans Indy. | Origine, montant, modalités de remboursement et convention éventuelle à faire examiner. |
| Dividende | La page indique « Revenus de titre de participation » dans Indy. | Elle indique « Remboursement d’associé » dans Indy. | Décision de distribution et rattachement au titre concerné, selon la documentation citée. |
Ce tableau sert à poser les questions et à préparer le suivi ; les intitulés entre guillemets sont ceux de l’aide Indy, pas des comptes comptables à reprendre automatiquement. La page mentionne aussi des étapes de clôture propres à l’outil. Une fonctionnalité ou une catégorie proposée par un logiciel ne détermine pas, à elle seule, le traitement applicable à votre dossier.
Trois flux à ne pas confondre
Pour un apport au capital, la documentation distingue la prise de participation chez la société mère et le capital social reçu par la filiale.
Dans ce cas, ne classez pas le mouvement comme une simple avance parce qu’il s’agit aussi d’un transfert d’argent entre les deux sociétés. Réunissez les pièces qui établissent l’apport et reliez-les au suivi de la participation. Le traitement exact dépend des documents de l’opération et de la situation des entités.
Pour une avance de trésorerie, elle parle d’une créance rattachée à des participations chez la mère et d’un apport d’associé chez la filiale ; elle mentionne une convention de trésorerie rémunérée.
La même page précise qu’Indy ne dispose pas du compte 267 « Créances rattachées à des participations » et invite ses utilisateurs à contacter son assistance pour trouver une solution. Cette limite concerne l’outil décrit : elle ne prouve pas qu’un compte ou un traitement équivalent convienne à toutes les sociétés. Faites valider le classement et les modalités de l’avance, notamment si une convention ou une rémunération est envisagée.
Pour les dividendes, la page indique que la société fille établit un procès-verbal d’assemblée générale et affecte son résultat distribuable avant de décider un versement à la mère. Elle présente ensuite un classement différent dans chaque société. Ces étapes et catégories sont rapportées à partir de cette documentation ; vérifiez les décisions et les écritures adaptées à votre situation avec votre professionnel comptable.
Une fiche de suivi à remplir pour chaque mouvement
Un scénario hypothétique : la filiale règle une somme à la mère et le libellé bancaire mentionne seulement « groupe ». Le dirigeant ne peut pas déduire de ce seul libellé s’il s’agit d’une facture, du remboursement d’une avance ou d’un dividende. Il suspend le classement définitif, recherche la pièce correspondante, puis consigne la nature retenue et les éventuels points à faire confirmer. Ce réflexe évite de transformer une supposition en justification comptable.
Pour chaque flux, complétez cette liste dans le dossier de suivi :
- Date, montant et sociétés concernées, avec le sens du paiement.
- Nature retenue : prestation, apport au capital, avance ou dividende.
- Pièce justificative correspondante et décision ou convention liée, lorsqu’elle existe.
- Traitement envisagé chez la mère et chez la filiale, en distinguant les deux dossiers.
- Question laissée en suspens et personne chargée de la faire valider.
À la clôture, rapprochez cette fiche du relevé bancaire, de la pièce et des écritures enregistrées. Si l’opération n’a pas de justificatif clair, si son objet est contestable ou si les traitements envisagés divergent, ne cherchez pas à régler l’écart par un libellé approximatif : demandez une revue adaptée.
Pour organiser cette vérification avec les autres pièces de fin d’exercice, consultez aussi la checklist de clôture de SASU.
Si vous devez préparer la question pour votre cabinet, le guide sur les échanges mensuels avec l’expert-comptable propose un complément utile.
Échanges
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Chargement des commentaires…
Soyez le premier à partager une expérience ou à poser une question.